
 Worksheets
Quiz Akuntansi
Total questions: 100
Worksheet time: 50mins
Tagihan perusahaan kepada pelangan sebagai akibat terjadinya penjualan barang atau jasa secara kredit, pada umumnya berjangka waktu kurang dari satu tahun dicatat dalam akun ...
Accounts receivable
Notes receivable
Other accounts receivable
Purchases payment
Advance to employees
Nominal wesel merupakan nilai pada saat penarikan, sedangkan nilai tunai pada saat jatuh tempo adalah nilai nominal ditambah bunga. Piutang ini disebut piutang ...
Wesel tagih
Wesel bayar
Wesel berbunga
Wesel tidak berbunga
Nilai tunai wesel
Wesel yang nilai nominalnya merupakan nilai pada saat penarikan, sedangkan nilai tunai saat dijualbelikan berkurang sebesar bungan diskonto yang diperhitungkan, disebut ...
Wesel tagih
Wesel berbunga
Wesel tidak berbunga
Nilai tunai wesel
Nilai nominal wesel
Dokumen yang digunakan sebagai dasar pencatatan bagian jurnal, selanjutnya dicatat kedalam kartu piutang tiap debitur. Dokumen transaksi yang mengakibatkan piutang bertambah adalah ...
Faktur penjualan
Faktur pembelian
Bukti memorial
Bukti kas masuk
Bukti kas keluar
Pada bulan agustus PD. Super menjual barang dagang kepda Tn Ilham Rp. 15.000.000 jurnal yang dilakukan oleh PD. Super adalah ...
Piutang Dagang (D) Rp. 15.000.000 pada Penjualan (K) Rp. 15.000.000
Piutang Dagang (D) Rp. 15.000.000 pada Pembelian (K) Rp. 15.000.000
Kas (D) Rp. 15.000.000 pada Penjualan (K) Rp. 15.000.000
Hutang dagang (D) Rp. 15.000.000 pada Penjualan (K) Rp. 15.000.000
Penjualan (D) Rp. 15.000.000 padaPiutang (K) Rp. 15.000.000
Buku yang digunakan untuk mencatat transaksi pembayaran utang atas pembelian secara kredit dari pemasok adalah ...
Jurnal pembelian
Jurnal pengeluaran kas
Jurnal penerimaan kas
Laporan mutasi utang
Laporan mutasi piutang
Beban yang sudah dibayar perusahaan tetapi belum diakui sebagai beban pada periode yang bersangkutan, karna memiliki manfaat lebih dari satu periode akuntansi merupakan pegertian dari ...
Accruals receivable
Uang muka pembelian
Other accounts receivable
Accounts receivable
Prepaid expense
Maksud dari 3/10, n/30 adalah ...
Mendapatkan potongan10 persen jika di bayar 1-3 hari dan batas akhir pembayaran sampai 30 hari
Mendapatkan potongan 30 persen jika pmbayaran3-10 hari dan batas akhir pembayaran sampai 30 hari
Mendapatkan potongan 3 persen sampai batas akhir pembayaran 30 hari
Mendapatkan potongan 3 persen jika di bayar 1-10 hari dan batas akhir pembayaran 30 hari
Tidak mendapatkan potongan apapun
Tanggal 12 maret 2017, PD agung jaya menghapus piutang pada debitur Sari, sebesar 2.000.000 dengan bukti memorial no.20. bagian jurnal akan mencatat kedalam jurnal umum dengan metode langsung dengan cara ...
Mengkredit akun kerugian piutang dagang sebesar 2.000.000 dan mendebet akun piutang dagang sebesar 2.000.000
Mengkredit akun hutang dagang sebesar 2.000.000 dan mendebet akun piutang dagang 2.000.000
Mengkredit akun piutang dagang sebesar 2.000.000 dan mendebet akun kerugian piutangdagang sebesar 2.000.000
Mengkredit akun piutang dagang sebesar 2.000.000 dan mendebet akun utang dagang sebesar 2.000.000
Mengkredit akun piutang dangan sebesar 2.000.000 dan mendebet akun kas sebesar 2.000.000
Pada tanggal 15 maret 2017, PD agung jaya menerima kedatangan debitur Sari yang menyatakan dapat membayar hutangnya sebesar 6.750.000 bagian jurnal mencatat transaksi tersebut dengan metode langsung adalah ...
Cadangan Kerugian Piutang (D) 6.750.000 pada Kas (K) 6.750.000
Kerugian Piutang (D) 6.750.000 pada Piutang Dagang (K) 6.750.000
Piutang dagang (D) 6.750.000 pada Kerugian Piutang (K) 6.750.000
Cadangan Kerugian Piutang (D) 6.750.000 pada Kerugian Piutang (K) 6.750.000
Kerugian piutang (D) 6.750.000 pada Cadangan Kerugian Piutang (K) 6.750.000
Rekening piutang menunjukkan saldo Rp. 18.000.000 dari jumlah tersebut ditaksir 20% tidak akan dapat diterima. Jurnal penghapusan piutang dengan metode tidak langsung adalah ...
Kerugian piutang (D) Rp. 3.600.000 pada cadangan kerugian piutang (K) Rp. 3.600.000
Kas (D) Rp. 3.600.000 pada cadangan kerugian piutang (K) Rp. 3.600.000
Kerugian piutang (D) Rp. 3.600.000 pada Piutang dagang (K) Rp. 3.600.000
cadangan kerugian piutang (D) Rp. 3.600.000 pada Kerugian piutang (K) Rp. 3.600.000
cadangan kerugian piutang (D) Rp. 3.600.000 pada Kas (K) Rp. 3.600.000
Maksud dari 2/10, n/30 adalah…
Pembeli akan mendapatkan potongan tunai sebesar 2% dari harga faktur bila pembeli melunasi dalam waktu 10 hari dari tanggal faktur dengan jangka waktu kredit selama 30 hari
Pembeli akan mendapatkan potongan tunai sebesar 1% dari harga faktur bila pembeli melunasi dalam waktu 10 hari dari tanggal faktur dengan jangka waktu kredit selama 30 hari
Pembeli akan mendapatkan potongan tunai sebesar 2% dari harga faktur bila pembeli melunasi dalam waktu 15 hari dari tanggal faktur dengan jangka waktu kredit selama 30 hari
Pembeli akan mendapatkan potongan tunai sebesar 0% dari harga faktur bila pembeli melunasi dalam waktu 10 hari dari tanggal faktur dengan jangka waktu kredit selama 30 hari
Pembeli akan mendapatkan potongan tunai sebesar 3% dari harga faktur bila pembeli melunasi dalam waktu 10 hari dari tanggal faktur dengan jangka waktu kredit selama 30 hari
Pada tanggal 8 Maret 2017, CV. Usaha Sukses membeli barang dagangan kepada PT. Indofood seharga Rp 15.000.000,- dengan menandatangani wesel, jangka waktu pelunasan wesel selama 3 bulan. Pencatatan persediaan menggunakan sistem fisik. Jurnal yang dibuat adalah…
PembelianRp 15.000.000,- Utang WeselRp 15.000.000,-
PembelianRp 15.000.000,- Kas Rp 15.000.000,-
Kas Rp 15.000.000,- Pembelian Rp 15.000.000,-
Utang Wesel Rp 15.000.000,- Pembelian Rp 15.000.000,-
Utang Wesel Rp 15.000.000,- Kas Rp 15.000.000,-
Pada tanggal 16 agustus PD. Super mendiskontokan wesel Senilai Rp. 15.000.000 per 60 hari kepada bank BRI dengan diskonto 9%. jurnal yang dibuat oleh PD super adalah ...
Kas (D) Rp. 14.812500 dan Beban Bunga (D) 187.500 pada Piutang Wesel (K) Rp. 15.000.000
Kas (D) Rp. 14.812500 dan pendapatan Bunga (D) 187.500 pada Piutang Wesel (K) Rp. 15.000.000
Pendapatan (D) Rp. 14.812500 dan Beban Bunga (D) 187.500 pada Piutang Wesel (K) Rp. 15.000.000
Kas (D) Rp. 14.812500 dan Beban Bunga (D) 187.500 pada Utang Wesel (K) Rp. 15.000.000
Hutang dagang (D) Rp. 14.812500 dan
PD. Super menarik Wesel Per 60 hari kepada Tn Ilham sebesar Rp. 15.000.000 jurnal yang dilakukan oleh PD. Super adalah ...
Piutang wesel (D) Rp. 15.000.000 pada Kas (K) Rp. 15.000.000
Kas (D) Rp. 15.000.000 pada Piutang dagang (K) Rp. 15.000.000
Piutang wesel (D) Rp. 15.000.000 pada Utang Dagang (K) Rp. 15.000.000
Piutang wesel (D) Rp. 15.000.000 pada Pendapatan Bunga (K) Rp. 15.000.000
Piutang wesel (D) Rp. 15.000.000 pada Piutang dagang (K) Rp. 15.000.000
Pendiskontoan wesel dilakukan sebelum...
Berbunga
Hari H
Tidak berbunga
Jatuh tempo
Eksplisit
Piutang wesel yaitu ...
Piutang berupa perjanjian dari kreditur kepada debitur untuk membayar sejumlah uang yang tercantum dalam surat perjanjian tersebut pada waktu tertentu di masa yang akan datang
Piutang berupa perjanjian bersyarat dari debitur kepada kreditur untuk membayar sejumlah uang yang tercantum dalam surat perjanjian tersebut pada waktu tertentu di masa yang akan datang
Piutang berupa perjanjian tertulis dari debitur kepada kreditur untuk membayar sejumlah uang yang tercantum dalam surat perjanjian tersebut pada waktu tertentu di masa lampau
Piutang berupa perjanjian tertulis dari debitur kepada kreditur untuk membayar sejumlah uang yang tercantum dalam surat perjanjian tersebut pada waktu tertentu di masa yang akan datang
Piutang berupa perjanjian tertulis dari kreditur kepada debitur untuk membayar sejumlah uang yang tercantum dalam surat perjanjian tersebut pada waktu tertentu di masa yang akan dating
Penambahan piutang terjadi karena adanya transaksi ...
Penjualan secara kredit
Penjualan secara debet
Penjualan secara tunai
Penjualan secara barter
Penjualan secara online
Pengurangan piutang terjadi karena transaksi ...
Penjualan secara kredit
Penerimaan pembayaran dari debitur, Pengembalian barang yang telah dijual, Penghapusan piutang
Penjualan secara barter
Penjualan secara tunai
Penerimaan pembayaran dari kreditur, Pengembalian barang yang telah dijual, Penghapusan piutang
Metode pencatatan yang dapat diterapkan dalam pencatatan transaksi penghapusan piutang ada 2 yaitu…
Metode fisik dan metode perpetual
Metode penghapusan piutang
Metode mutasi piutang
Metode langsung
Metode langsung dan metode tidak langsung
Kartu utang adalah...
Salah satu sarana untuk mencatat adanya mutasi utang secara terperinci pada tiap-tiap kreditur
Salah satu sarana untuk mencatat adanya mutasi utang secara terperinci pada tiap-tiap debitur
Salah satu sarana untuk mencatat adanya utang secara terperinci pada tiap-tiap debitur
Salah satu sarana untuk mencatat adanya mutasi piutang secara terperinci pada tiap-tiap kreditur
Salah satu sarana untuk mencatat adanya mutasi utang secara berlawanan pada tiap-tiap kreditur
Tugas harian bagian kartu piutang adalah…
Mencatat mutasi piutang dalam kartu piutang setiap debitur secara kelompok
Mencatat mutasi piutang dalam kartu piutang setiap debitur secara bersama - sama
Mencatat mutasi piutang dalam kartu piutang setiap debitur secara nasionalisme
Mencatat mutasi piutang dalam kartu utang setiap debitur secara nasionalisme
Mencatat mutasi piutang dalam kartu piutang setiap debitur secara individual
Bentuk surat konfirmasi piutang ada 3 yaitu…
Surat konfirmasi penjualan akhir tahun, surat konfirmasi satuan piutang, surat konfirmasi faktur yang belum terbayar
Surat konfirmasi deviden akhir tahun, surat konfirmasi satuan piutang, surat konfirmasi faktur yang belum terbayar
Surat konfirmasi piutang akhir tahun, surat konfirmasi satuan piutang, surat konfirmasi faktur yang belum terbayar
Surat konfirmasi utang akhir tahun, surat konfirmasi satuan piutang, surat konfirmasi faktur yang belum terbayar
Surat konfirmasi pembelian akhir tahun, surat konfirmasi satuan piutang, surat konfirmasi faktur yang belum terbayar
Rekening piutang menunjukkan saldo Rp. 18.000.000 dari jumlah tersebut ditaksir 20% tidak akan dapat diterima. Jurnal penghapusan piutang dengan metode tidak langsung adalah ...
Kerugian piutang (D) Rp. 3.600.000 pada cadangan kerugian piutang (K) Rp. 3.600.000
Kas (D) Rp. 3.600.000 pada cadangan kerugian piutang (K) Rp. 3.600.000
Kerugian piutang (D) Rp. 3.600.000 pada Piutang dagang (K) Rp. 3.600.000
cadangan kerugian piutang (D) Rp. 3.600.000 pada Kerugian piutang (K) Rp. 3.600.000
cadangan kerugian piutang (D) Rp. 3.600.000 pada Kas (K) Rp. 3.600.000
Debitur Putri dinyatakan Pailit dan masih meninggalkan hutang sebesar Rp. 15.000.000, maka oleh perusahaan hutangnya dihapuskan. Jurnal dengan menggunakan metode langsung adalah ...
Cadangan kerugian piutang (D) Rp. 15.000.000 pada Piutang dagang (K) Rp. 15.000.000
Kerugian Piutang (D) Rp. 15.000.000 pada Piutang dagang (K) Rp. 15.000.000
Kas (D) Rp. 15.000.000 pada Piutang dagang (K) Rp. 15.000.000
Kerugian Piutang (D) Rp. 15.000.000 pada Kas (K) Rp. 15.000.000
Kas (D) Rp. 15.000.000 pada Piutang dagang (K) Rp. 15.000.000
Berikut yang bukan termasuk software akuntansi adalah …
DacEasy Accounting
MYOB Accounting
Accurate
Ms. Paint
Spreadsheet
Accurate adalah Software akuntansi yang berasal dari Negara …
Irlandia
Amerika
Australia
India
Indonesia
Format yang digunakan untuk upload file dalam program software computer akuntansi Accurate adalah ..
Myo.
Jpg.
Xlsx.
Png.
All Files
Gambar diatas berfungsi untuk …
Mengisi Informasi dan data awal Perusahaan
Melakukan Pesanan Pembelian
Mengisi Persediaan
Menerima Tagihan Atas Barang yang di Pesan
Menerima Barang Atas Pesanan Pembelian
Fitur yang digunakan untuk mengisi data awal perusahaan adalah …


Fitur yang digunakan untuk membuat daftar akun perkiraan adalah …


Fitur yang digunakan untuk setiing pajak yang dipergunakan oleh perusahaan adalah …


Tahap yang dilakukan untuk mengisi data asset tetap pada perusahaan adalah …
Menu Aset tetap Pindah Aset Data Baru
Menu Aset tetap Perubahan Aset tetap Data Baru
Menu Aset Tetap Aset Tetap Data Baru
Menu Aset Tetap Aset Perlokasi Data Baru
Menu Aset Tetap Disposisi Aset tetap Data Baru
Tahap yang dilakukan untuk menginput data persediaan perusahaan adalah …
Persediaan Permintaan Barang Data Baru
Persediaan Barang & Jasa Data Baru
Persediaan Kategori Barang Data Baru
Persediaan Gudang Data Baru
Persediaan Penambahan Bahan Baku Data Baru
Fitur yang digunakan untuk memperoses pembelian adalah …


Fitur yang digunakan umtuk memproses penjualan adalah …


Fitur yang digunakan untuk membuat data Customer adalah …
Penjualan Penerimaan Penjualan
Penjualan Penawaran penjualan
Penjualan Retur Penjualan
Penjualan Pelanggan
Penjualan Kategori Pelanggan

Fitur yang dipilih untuk bukti diatas dalam aplikasi Accurate adalah …
Penawaran Penjualan
Pesanan Penjualan
Pengiriman Pesanan
Retur Penjualan
Penerimaan Penjualan

Fitur yang digunakan untuk membuat ada supplier adalah …
Pembelian Kategori Pemasok
Pembelian Harga Pemasok
Pembelian Penerimaan Barang
Pembelian Pemasok
Pembelian Pesanan Pembelian

Fitur yang dipilih untuk bukti diatas dalam aplikasi Accurate adalah …
Pembelian Kategori Pemasok
Pembelian Harga Pemasok
Pembelian Penerimaan Barang
Pembelian Uang Muka Pembelian
Pembelian Pesanan Pembelian

Fitur yang digunakan untuk pengembalian barang dagang adalah …
Penjualan Penerimaan Penjualan
Penjualan Penawaran penjualan
Penjualan Retur Penjualan
Penjualan Pelanggan
Penjualan Kategori Pelanggan

Bukti transaksi diatas bagi onecut salon dapat di input pada fitur …
Penawaran penjualan
Retur Pembelian
Pesanan pembelian
Pesanan penjualan
Ratur penjualan
Penilaian Persediaan dalam Accurate System yang digunakan adalah …
System Periodik
Metode FIFO & LIFO
Metode saldo menurun
Metode garis lurus
Syarat Perpetual dan Rata-Rata Bergerak
Penyusutan Aktiva Tetap dalam Accurate biasanya menggunakan metode …
FIFO
Garis Lurus
LIFO
Perpetual
Periodik
Laporan - dafrae Laporan - Buku Besar - Neraca saldo (klasik) adalah langkah untuk …
Mengecek daftar persediaan barang
Membuat daftar pemasok
Membuka neraca saldo (klasik)
Melihat daftar akun
Merubah akun-akun
Sistem pencatatan yang dimana pendapatan dan beban diakui pada saat terjadinya transaksi, walaupun belum diterima atau dibayar secara tunai adalah ...
Actual basic
Cahs basic
Accrued receivable
Accrual basic
Prepaid revenue
Sistem pencatatan dimana pendapatan dan beban diakui pada saat diterimanya pendapatan atau dibayar beban secara tunai adalah ...
Actual basic
Cash basic
Accrued receivable
Accrual basic
Prepaid revenue
Laporan income statment berisi ...
Revenue
Expense
Revenue and expense
Single step
Multiple step
Laporan laba rugi berisi ...
Pendapatan
Beban
Pendapatan dan beban
Aktiva
Pasiva
Unsur laporan perubahan modal adalah ...
Pendapatan
Beban
Aktiva
Utang
Modal
Jurnal penutup berfungsi untuk menutup akun-akun ...
Rill
Permanen
Laba rugi
Neraca
Nominal dan rill
Nota kontan merupakan bukti untuk transaksi ...
jurnal penerimaan kas
Jurnal penyesuaian
Retur penjualan
Penjualan tunai
Retur pembelian
Jurnal khusus yang dipakai untuk mencatat transaksi-transaksi penjualan barang dagang secara kredit disebut ...
Sales journal
Purchese journal
Cahs receipt journal
Cash payment journal
Memorial journal
Jurnal khusus yang dipakai untuk mencatat berbagai transaksi yang tidak dapat dicatat dalam jurnal khusus adalah ...
Sales journal
Purchese journal
Cahs receipt journal
Cash payment journal
Memorial journal
Dari transaksi berikut transaksi yang dapat dicatat kedalam jurnal penjualan adalah ...
Dijual tunai barang dagang seharga Rp. 800.000
Dikirim nota kredit atas pengembalian barang dagang seharga Rp. 400.000
Dijual barang dagang seharga Rp. 900.000 dengan syarat 3/10, n/30
Dilunasi faktur No. 02 tatas pembelian barang dagang seharga Rp. 750.000
Dijual barang dagang seharga Rp. 950.000 ditermia tunai Rp. 800.000 sisanya bulan depan

Pencatatan bukti transaksi di atas dalam jurnal pengeluaran kas adalah dengan cara ...
Mendebet akun petty cash dan mengkredit akun beban sebesar 8.000.000
Mendebet akun beban dan mengkredit akun cash in bank sebesar 8.000.000
Mendebet akun petty cash dan mengkredit akun cash in bank sebesar 8.000.000
Mendebet akun hutang dagang dan mengkredit akun cash in bank sebesar 8.000.000
Mendebet akun cash in bank dan mengkredit akun hutang dagang sebesar 8.000.000

Pencatatan jurnal diatas dilakukan dengan cara ...
Mendebet akun cash in bank dan mengkredit akun pedapatan senilai Rp.2.500.000
Mendebet akun cash in bank dan mengkredit akun deviden senilai Rp.2.500.000
Mendebet akun deviden dan mengkredit akun cash in bank senilai Rp. 2.500.000
Mendebet akun deviden dan mengkredit akun piutang dagang senilai Rp. 2.500.000
Mendebet akun piutang dagang dan mengkredit akun cash in bank senilai Rp. 2.500.000

Gambar berikut merupakan bukti transaksi ...
Bukti penerimaan kas
Bukti retur penjualan
Bukti retur pembelian
Bukti penjualan
Bukti pembelian

Pencatatan jurnal oleh UD subur makmur untuk bukti diatas dilakukan dalam jurnal ...
Pembelian
Umum
Penerimaan kas
Penjualan
Pengeluaran kas

UD subur Makmur mencatat Jurnal untuk bukti transaksi diatas dengan sistem fiskal adalah dengan ...
Mendebet akun piutang dagang dan mengkredit akun penjualan senilai Rp. 4.750.000
Mendebet akun piutang dagang dan mengkredit kas senilai Rp. 4.750.000
Mendebet akun penjualan dan mengkredit akun piutang dagang senilai Rp. 4.750.000
Mendebet akun piutang dagang dan mengkredit akun utang dagang senilai Rp. 4.750.000
Mendebet akun kas dan mengkredit akun penjualan senilai Rp. 4.750.000
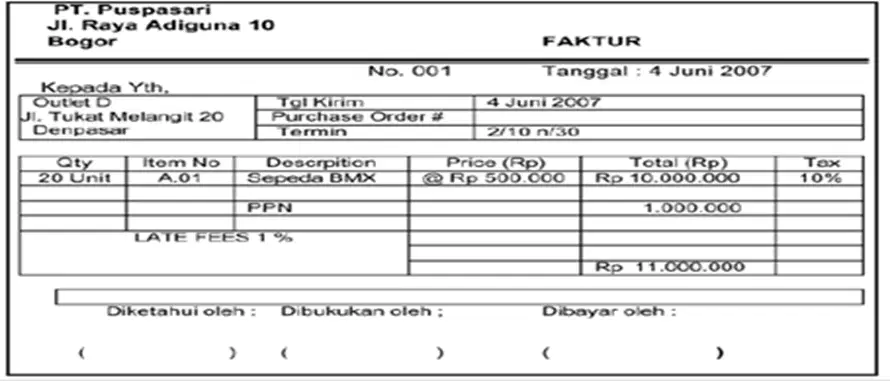
Gambar berikut dibukukan oleh PT.puspitasari sebagai ...
Penerimaan kas
Penjualan
Pembelian
Penerimaan kas
penyesuaian

Jurnal yang dibuat oleh PT. Puspitasari dalam jurnal penjualan dengan metode fisik adalah ...
kas (D) 11.000.000 pada Hutang dagang (K) 11.000.000
Hutang dagang (D) 10.000.000 PPN income 1.000.000 (D) pada kas (K) 11.000.000
Penjualan (D) 10.000.000 PPN outcome (D) 1.000.000 pada piutang dagang (K) 11.000.000
Piutang dagang (D) 11.000.000 pada penjualan (K) 10.000.000 PPN outcome (K) 1.000.000
Piutang dagang (D) 11.000.000 pada penjualan (K) 11.000.000

Gambar di atas merupakan bukti ...
Retur penjualan
Penerimaan kas
Penjualan
Retur pembelian
penyesuaian

Berikut merupakan contoh bukti transaksi dari ...
Retur pembelian
Retur penjualan
Penjualan
Pembelian
penyesuaian

Pencatatan jurnal yang dilakukan oleh PD Gandasuli untuk bukti transaksi di atas adalah dengan ...
Mendebet retur pembelian dan mengkredit akun utang dagang Rp.700.000
Mendebet retur pembelian dan mengkredit utang dagang Rp.700.000
Mendebet retur penjualan dan mengkredit piutang dagang Rp.700.000
Mendebet piutang dagang dan mengkredit retur penjualan Rp.700.000
Mendebet piutag dagang dan mengkredit kas Rp.700.000

Bukti transaksi di atas dicatat dalam ...
Jurnal penerimaan kas
Jurnal pembelian
Jurnal pengeluaran kas
Jurnal umum
Jurnal penjualan

Gambar diatas merupkan buktik transaksi milik UD Subur Makmur atas transaksi …
Pembelian tunai
penjualan tunai
Retur pembelian
Retur penjualan
Penjualan kredit

Gambar diatas dicatat dalam ...
Jurnal penerimaan kas
Jurnal penyesuaian
Jurnal umum
Jurnal penjualan
Jurnal pengeluaran kas
Golongan aset yang termasuk kelompok intangible assets adalah ...
Equipment office
Account receivable
Notes receivable
Accrued receivable
goodwill
Komponen dalam neraca terdiri dari ...
Beban, liabilitas
Aset, liabilitas, ekuitas
Aset, beban, pendapatan
Pendapatan, beban
Aset, pendapatan
Berikut adalah contoh pendapatan asli daerah kecuali ...
Pajak daerah
Retribusi daerah
Hasil pengelolaan kekayaan milik daerah yang dipisahkan
Lain-lain PAD yang sah
Penerimaan pembiayaan
Berikut termasuk dalam aset jangka pendek adalah ...
Pinjaman kepada perusahaan negara
Tanah
Kas di kas daerah
Aset tidak berwujud
Peralatan
Berikut termasuk dalam pelaporan financial pemerintah daerah adalah ...
Laporan Realisasi Anggaran, Neraca, Laporan Arus Kas
Neraca, Laporan Arus Kas, Laporan Perubahan Saldo Anggaran Lebih
Laporan Arus Kas, Laporan Operasional, Neraca
Laporan Realisasi Anggaran, Laporan Perubahan Saldo Anggaran Lebih, Laporan Operasional
Neraca, laporan operasional, laporan perubahan ekuitas
Dasar akuntansi yang mengakui transaksi dan peristiwa lainnya pada saat transaksi dan peristiwa itu terjadi (dan bukan hanya pada saat kas atau setara kas diterima atau dibayar) adalah pengertian dari ...
Basis kas
Cash basis
Accrual basis
Single entry
Triple entry
Berikut yang tergolong dalam laporan Financial adalah ...
LO - LRA - Neraca
LPE - LRA - LAK
Neraca - LO - LPE
Laporan perbahan SAL - LRA
LO - LPE - Neraca
Berikut yang tergolong dalam Laporan pelaksanaan anggaran adalah ...
LO - LRA - Neraca
LPE - LRA - LAK
Neraca - LO - LPE
Laporan perbahan SAL - LRA
LO - LPE - Neraca
Yang bukan termasuk dalam kelompok aset jangka pendek adalah ...
Piutang pajak
Piutang retribusi
Persediaan alat tulis kantor
Pinjaman kepada perusahaan negara
Persediaan bahan makanan pokok
Pungutan daerah sebagai pembayaran atas jasa atau pemberian izin tertentu yang khusus disediakan/diberikan oleh pemerintah daerah untuk kepentingan pribadi arau badan merupakan pengertian dari ...
Pendanaan
Penerimaan
Retribusi daerah
Beban
Aset tetap
Berikut yang bukan termasuk dalam kategori retribusi adalah ...
Retribusi pelayanan kesehatan
Retribusi pengujian kendaraan bermotor
Retribusi pelayanan pasar
Retribusi pelayanan parkir di tepi jalan umum
Retribusi dana hasil pajak
Dana yang disisihkan untuk menampung kebutuhan yang memerlukan dana relatif besar yang tidak dapat dipenuhi dalam satu tahun anggaran adalah ...
Dana cadangan
Beban
Belanja
Pendapatan
Piutang
Berikut yang bukan termasuk dalam belanja modal adalah ...
Belanja tanah
Belanja peralatan mesin
Belanja modal gedung dan bangunan
Belanja pegawai
Belanja aset lainnya
Berikut yang termasuk dalam belanja pegawai adalah ...
Belanja Listrik
Belanja BBM
Belanja Gaji
Belanja mesin
Belanja peralatan
Dibawah ini yang bukan termasuk dalam pendapatan asli daerah adalah ...
Pajak daerah
Retribusi daerah
Pendapatan asli daerah lainnya
Tanah
Pendapatan trasfer
Sumber pembiayaan yang berasal dari pelunasan piutang pihak ke tiga merupakan pengertian dari ...
Pemerimaan pendapatan daerah
Penerimaan piutang daerah
Penerimaan utang daerah
Penerimaan kas daerah
Penerimaan bunga daerah
Laporan yang memberikan informasi realisasi anggaran entitas pelaporan adalah…
LO
LRA
LAK
Calk
Neraca
Penerimaan pajak yang terbesar dalam struktur penerimaan pajak pemerintah Pusat Indonesia adalah dari:
cukai
bea masuk
pajak penghasilan
pajak pertambahan nilai
pajak bumi dan bangunan
Dampak langsung pengenaan pajak atas suatu barang ialah....
kenaikan harga barang yang bersangkutan
meningkatnya laju inflasi
berkurangnya produksi atau pasokan (supply) barang tersebut
berkurangnya penjualan (permintaan terhadap) barang tersebut
meningkatnya penerimaan atau pendapatan pemerintah
Pemungutan pajak yang memberikan wewenang kepada pihak ketiga yang wajib melakukan pemotongan dan/atau pemungutan pajak atas objek tertentu dinamakan ....
Public Assessment System
Self Assessment System
Official Assessment System
Corporate Assessment System
With holding System
Pemerintah Daerah Sumatra Selatan berencana memberikan porsi pembagian pajak yang lebih besar pada tahun anggaran 2015 untuk pemerataan pembangunan bagi daerah tertinggal dan daerah miskin. Dalam hal ini berarti pajak melakukan fungsi
Alokasi
Distribusi
Mengatur
Stablisasi
Pembiayaan
Dalam rangka meningkatkan produksi perfilman nasional dan juga rasa cinta terhadap produksi dalam negeri, pemerintah berencana akan menaikkan pajak impor terhadap film asing dan juga barang-barang impor yang sudah dapat diproduksi di dalam negeri. Hal ini berarti pajak tersebut mempunyai fungsi .....
Distribusi
Moneter
Budgeter
Keadilan
Regulasi
Tarif pajaknya tetap, tetapi semakin besar pendapatan semakin besar pula pajak yang harus dibayar, maka system pajak tersebut adalah ... .
Progresif
Proporsional
Tarif tetap
Degresif
Regresif
Pada system pajak penghasilan progresif, penghasilan seseorang yang semakin tinggi dikenakan …
Jumlah pajak yang semakin besar
Jumlah pajak yang semakin kecil
Tarif pajak yang semakin besar
Tarif pajak yang semakin kecil
Pajak yang adil
Dari segi pemungutannya Pajak Penjualan (PPn) tergolong sebagai pajak yang bersifat...
Progresif
Sukarela
Paksaan
Langsung
tak langsung
Hal berikut ini merupakan ciri pajak yang dapat dibedakan dengan ciri pungutan resmi lainnya, yakni .....
bersifat memaksa
dipungut oleh pemerintah daerah saja
jatuh temponya disesuaikan dengan pemakaian
didasarkan pada Peraturan Pemerintah
balas jasa diterima secara langsung oleh pembayar pajak
Tuan Bagaskoro warga Negara Indonesia yang memiliki penghasilan bersumber dari Indonesia, tiap tahun aktif membayar pajak kepada pemerintah. Tuan Bagaskoro dalam membayar pajak dan pelaporan pajak penghasilannya dipercayakan kepada pihak ketiga hal tersebut merupakan system pemugutan pajak…
Official assesmen system
Withholding system
Multimatic system
Economic official system
Rental official sistem
Tarif pemungutan pajak dengan prosentase yang semakin menurun disebut …
Pajak progresif
Pajak regresif
Pajak proporsional
Pajak tetap
Pajak daerah
Sistem pemungutan pajak dengan Official Assesment System artinya...
Pajak dibayar langsung kepada pemerintah sesuai dengan jumlah perhitungan wajib pajak
Pajak dibayar setiap akhir tahun dengan jumlah yang ditentukan
Pajak dapat ditunda pembayarannya tetapi dengan pungutan tambahan jasa
Pajak dibayar sesuai dengan ketetapan petugas pajak
Pajak dibayar sesuai dengan tarif proporsional.
Perbedaan pungutan pajak dengan retribusi adalah ...
Pajak dipungut dengan tanpa kontraprestasi secara langsung sedangkan retribusi dengan kontraprestasi
Pajak jumlahnya sangat besar, sedangkan pungutan retribusi jumlahnya relatif kecil
Pajak dipungut atas Undang-undang sedangkan retribusi dipungut atas keinginan pejabat
Pajak dipungut secara teratur sedangkan retribusi dipungut kalau ada bencana nasional
Pajak disetor ke Bank sedangkan retribusi disetor ke kantor POS
Tantangan pemungutan pajak adalah ..
Rendahnya kesadaran partisipasi masyarakat tentang perpajakan
Alamat wajib pajak yang tidak jelas
Pendapata.n masyarakat yang tidak stabil
Jumlah petugas pajak yang masih kurang
Penggunaan pungutan pajak yang kurang jelas
Fungsi pajak yang paling tepat adalah sebagai berikut …
Budget, pengatur kegiatan ekonomi, menambah kas negara,redistribusi
Pengatur keguatan ekonomi, penambah kas negara, penjaga stabilitas
Budget, pengatur kegiatan ekonomi, penjaga stabilitas, redistribusi
Budget, pengatur kegiatan ekonomi, pemerataan hasil pembangunan
Pengatur hasil pembangunan, budget, pemerataan

