
 Worksheets
Koszty
Total questions: 77
Worksheet time: 39mins
Uzupełnij definicję: Koszty - wyrażone są w ________.
pieniądzu
towarach
usługach
czasie
Uzupełnij definicję: Koszty - wyrażone są ________.
wartościowo
ilościowo
czasowo
procentowo
Uzupełnij definicję: Koszty – to zużycie ________ produkcji.
czynników
produktów
narzędzi
maszyn
Uzupełnij definicję: Koszty – to wykorzystanie zasobów ________.
ludzkich
finansowych
naturalnych
technologicznych
Uzupełnij definicję: Koszty – to wykorzystanie usług obcych w związku z prowadzoną ________ gospodarczą.
działalnością
nauką
zabawą
rekreacją
Uzupełnij zdanie: Czynniki produkcji to ______ lub niematerialne zasoby niezbędne do wytwarzania dóbr w postaci towarów i usług.
materialne
finansowe
społeczne
kulturowe
Uzupełnij: Cena ziemi to ________.
renta gruntowa
kapitał obrotowy
amortyzacja
dywidenda
Uzupełnij: Cena pracy to ________.
płaca
podatek
kapitał
czynsz
Uzupełnij: Cena kapitału to ________.
odsetki
dywidendy
podatki
amortyzacja
Który z poniższych opisów najlepiej pasuje do czynnika produkcji 'ziemia'?
Wysiłek ludzki włożony w wytworzenie dobra.
Dobra wytworzone przez ludzi używane do produkcji innych dóbr.
Naturalne surowce posiadane przez ludzi.
Który z poniższych opisów najlepiej pasuje do czynnika produkcji 'praca'?
A) Wysiłek ludzki włożony w wytworzenie dobra.
B) Dobra wytworzone przez ludzi używane do produkcji innych dóbr.
C) Naturalne surowce posiadane przez ludzi.
Który z poniższych opisów najlepiej pasuje do czynnika produkcji 'kapitał'?
Wysiłek ludzki włożony w wytworzenie dobra.
Dobra wytworzone przez ludzi używane do produkcji innych dóbr.
Naturalne surowce posiadane przez ludzi.
Który układ kosztów jest ustalany według rodzaju kosztu?
Układ funkcjonalny
Układ kalkulacyjny
Układ rodzajowy
Który układ kosztów jest ustalany według miejsc powstawania kosztu?
Układ rodzajowy
Układ funkcjonalny
Układ kalkulacyjny
Który układ kosztów jest niezbędny do kalkulacji, tj. obliczania i ustalania kosztów?
Układ rodzajowy
Układ funkcjonalny
Układ kalkulacyjny
Czym jest amortyzacja według układu rodzajowego?
Celowe wyrażone wartościowo zużycie środków trwałych oraz wartości niematerialnych i prawnych.
Proces zwiększania wartości środków trwałych w czasie.
Jednorazowa opłata za użytkowanie środków trwałych.
Metoda wyceny zapasów magazynowych.
Jakie elementy obejmuje zużycie materiałów i energii według układu rodzajowego?
Zużycie surowców, materiałów zapasowych, opakowań, paliwa, książek, czasopism, energii (elektrycznej, cieplnej, wodnej, sprężonego powietrza).
Wyłącznie koszty wynagrodzeń pracowników produkcyjnych.
Tylko amortyzację środków trwałych i wartości niematerialnych.
Jedynie wydatki na reklamę i marketing.
Jakie usługi zaliczamy do usług obcych według układu rodzajowego?
Obróbka obca, usługi: transportowe, remontowe, łączności, najmu, leasingu, bankowe.
Usługi gastronomiczne, hotelarskie, edukacyjne, medyczne.
Usługi informatyczne, reklamowe, konsultingowe, szkoleniowe.
Usługi rolnicze, leśne, rybackie, górnicze.
Czym są wynagrodzenia według układu rodzajowego?
Wynagrodzenia brutto za prace wykonane na rzecz danego podmiotu.
Wynagrodzenia netto po odliczeniu podatków.
Wynagrodzenia wypłacane tylko pracownikom etatowym.
Wynagrodzenia za pracę wykonywaną poza granicami kraju.
Jakie składki i świadczenia obejmują ubezpieczenia społeczne i inne świadczenia według układu rodzajowego?
Obciążające pracodawcę składki na ubezpieczenie społeczne, fundusz pracy i Fundusz Gwarantowanych Świadczeń Pracowniczych oraz inne świadczenia na rzecz pracowników: wydatki na szkolenia BHP.
Wyłącznie składki zdrowotne opłacane przez pracownika.
Tylko świadczenia emerytalne wypłacane przez ZUS.
Jedynie składki na ubezpieczenie chorobowe finansowane przez pracownika.
Jakie podatki i opłaty są uwzględnione w układzie rodzajowym?
Podatki: od nieruchomości, środków transportu oraz opłaty: skarbowe, notarialne, administracyjne, sądowe, za zanieczyszczenie środowiska, i pozostałe koszty rodzajowe - podróże służbowe, ubezpieczenie.
Podatki: dochodowy od osób fizycznych, VAT oraz opłaty za energię elektryczną i wodę.
Podatki: akcyzowy, od spadków i darowizn oraz opłaty za korzystanie z dróg publicznych.
Podatki: od gier, od czynności cywilnoprawnych oraz opłaty za wywóz śmieci.
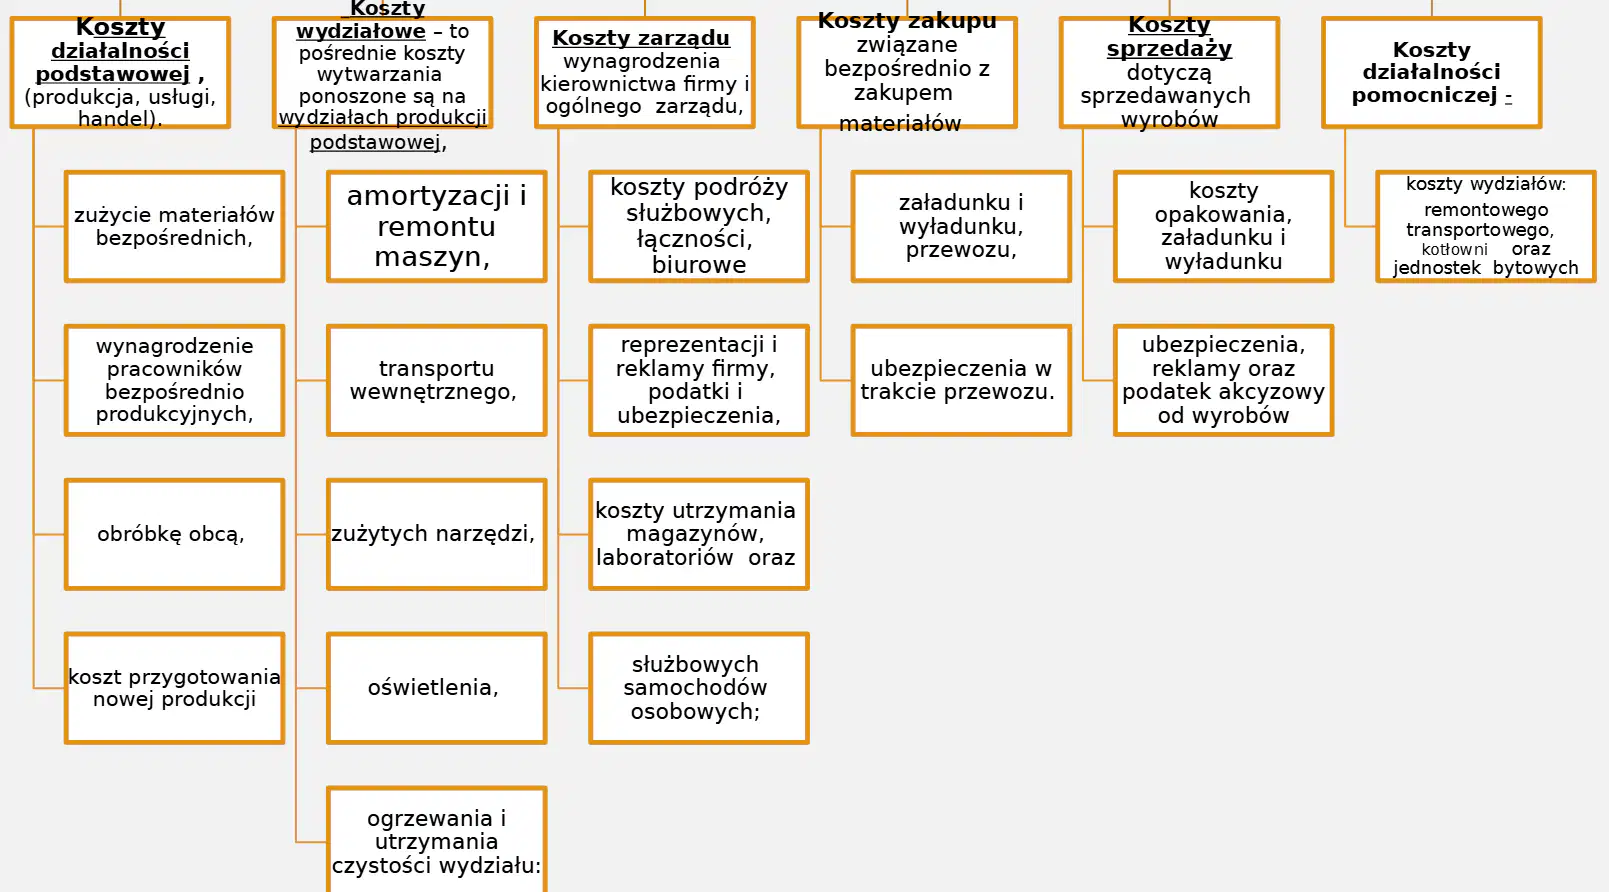
Do której kategorii kosztów należy 'zużycie materiałów bezpośrednich'?
Koszty działalności podstawowej
Koszty zarządu
Koszty sprzedaży
Koszty działalności pomocniczej

Do której kategorii kosztów należy 'amortyzacja i remont maszyn'?
Koszty wydziałowe
Koszty zakupu
Koszty sprzedaży
Koszty działalności pomocniczej

Do której kategorii kosztów należy 'koszty podróży służbowych, łączności, biurowe'?
Koszty zarządu
Koszty działalności podstawowej
Koszty sprzedaży
Koszty zakupu

Do której kategorii kosztów należy 'załadunek i wyładunek, przewozu'?
Koszty zakupu
Koszty sprzedaży
Koszty działalności pomocniczej
Koszty wydziałowe
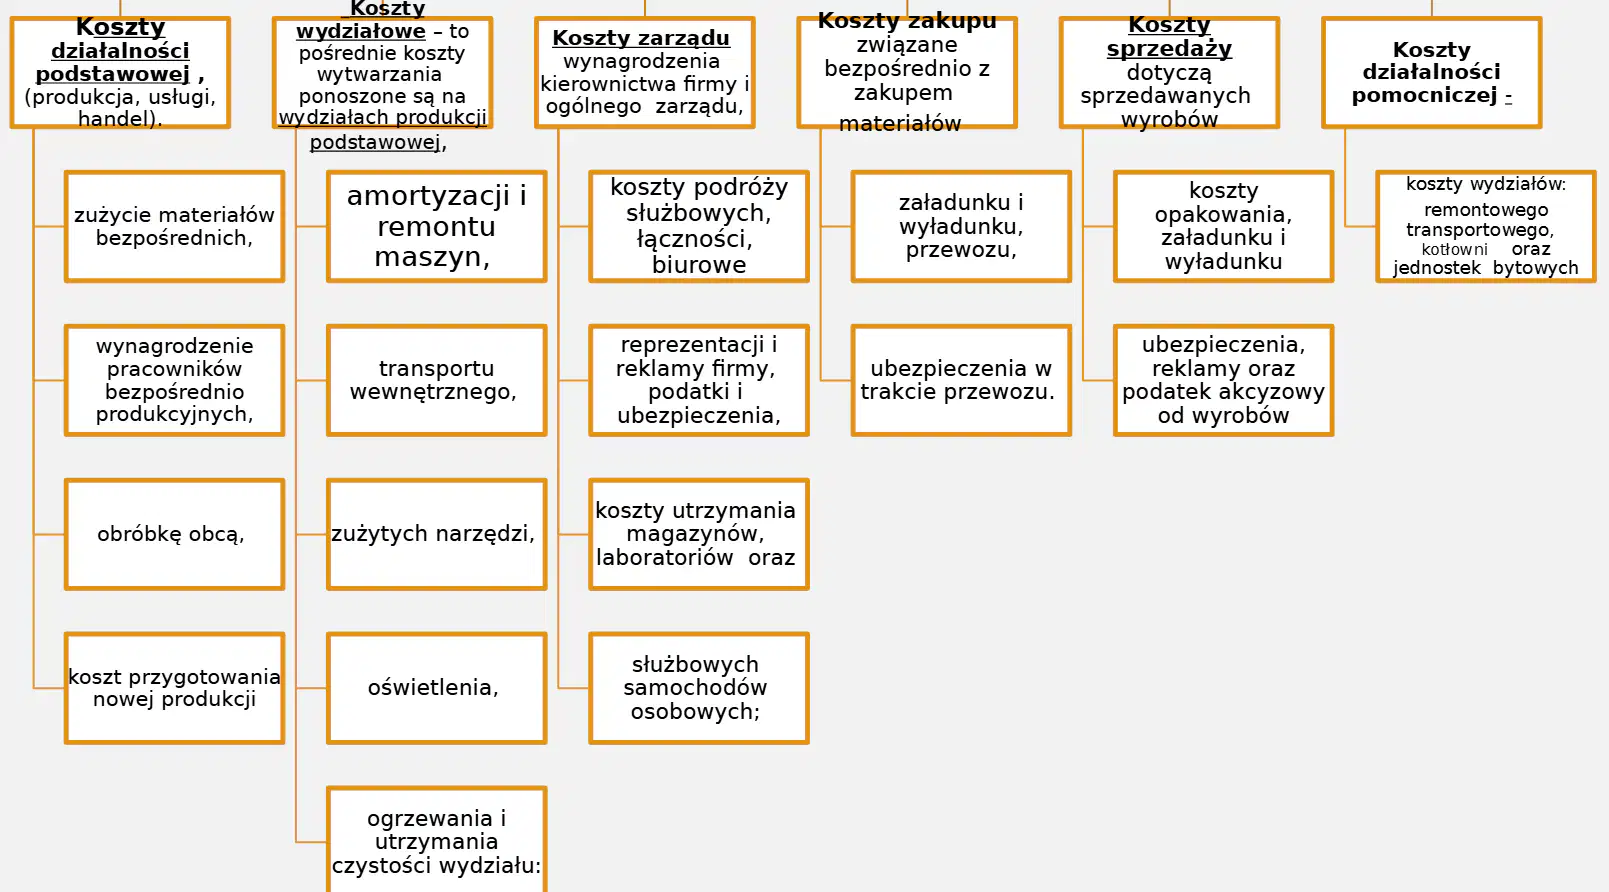
Do której kategorii kosztów należy 'koszty opakowania, załadunku i wyładunku'?
Koszty sprzedaży
Koszty działalności podstawowej
Koszty zakupu
Koszty zarządu

Do której kategorii kosztów należy 'koszty wydziałów: remontowego, transportowego, kotłowni oraz jednostek bytowych'?
Koszty działalności pomocniczej
Koszty działalności podstawowej
Koszty zarządu
Koszty sprzedaży

Uzupełnij lukę: 'Koszt ________ to pośrednie koszty wytwarzania ponoszone są na wydziałach produkcji podstawowej.'
wydziałowe
ogólne
bezpośrednie
materiałowe
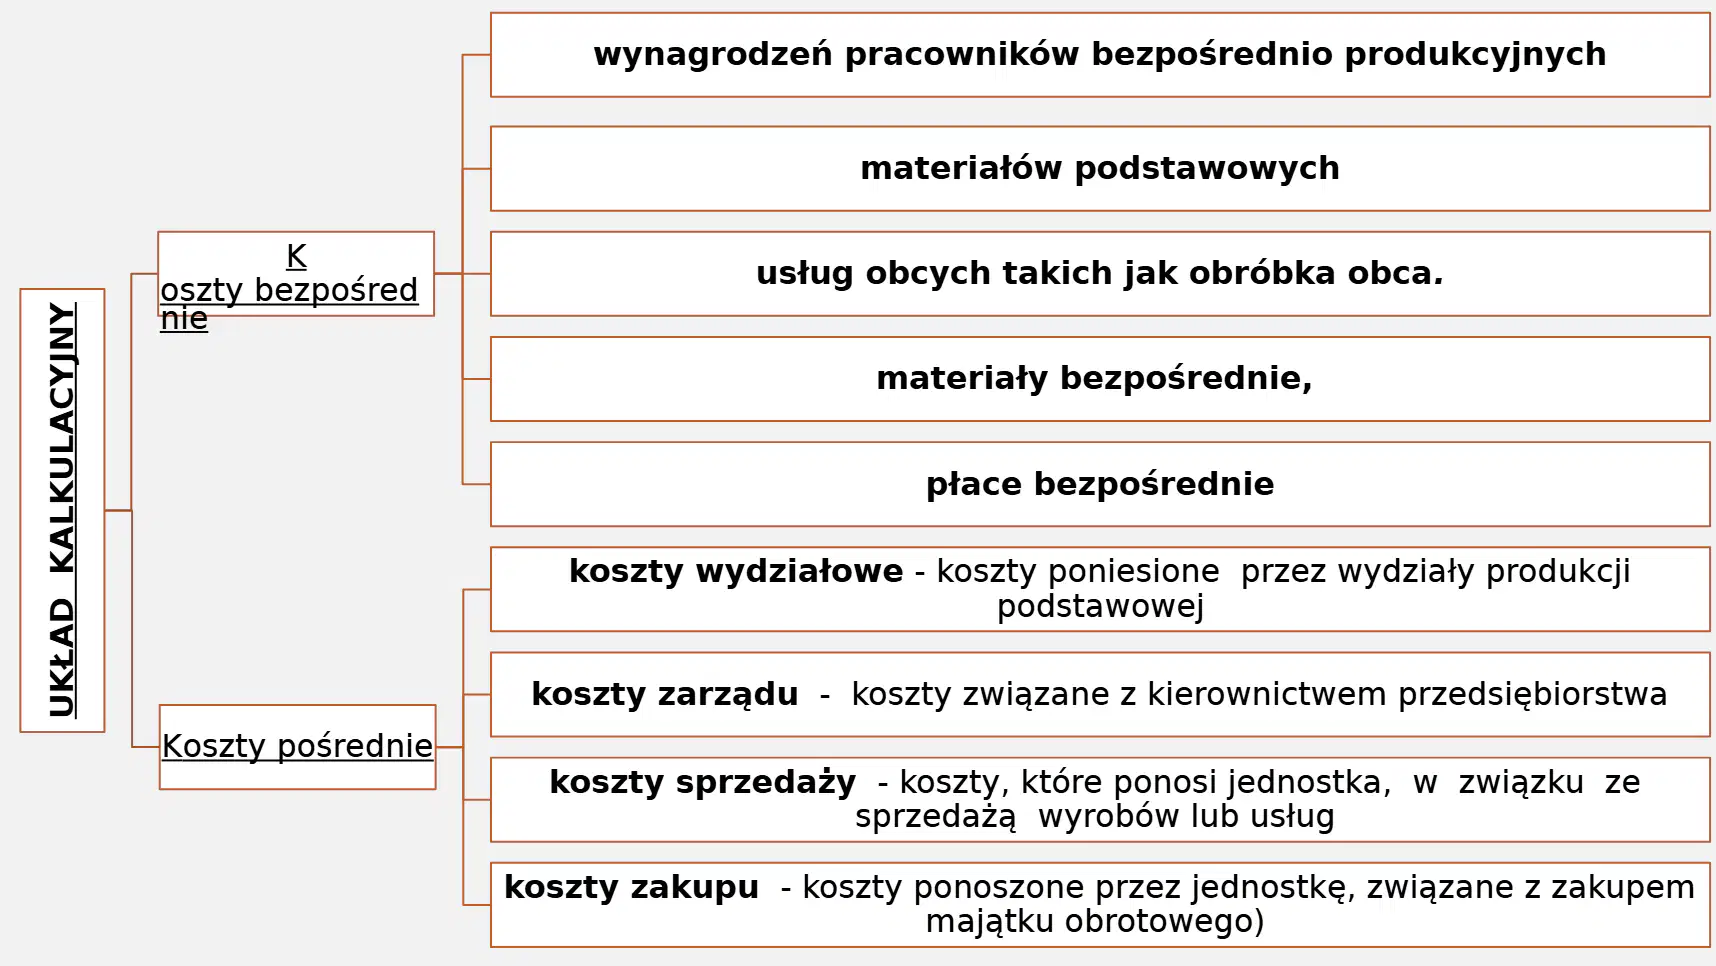
Uzupełnij: Wynagrodzenia pracowników __________ produkcyjnych to przykład kosztów bezpośrednich.
bezpośrednio
pośrednio
ogólnie
całkowicie

Uzupełnij: Koszty __________ podstawowych to koszty bezpośrednie związane z materiałami.
materiałów
robocizny
amortyzacji
usług

Uzupełnij: Usługi obce takie jak __________ obca to koszty bezpośrednie.
obróbka
księgowość
transport
sprzątanie
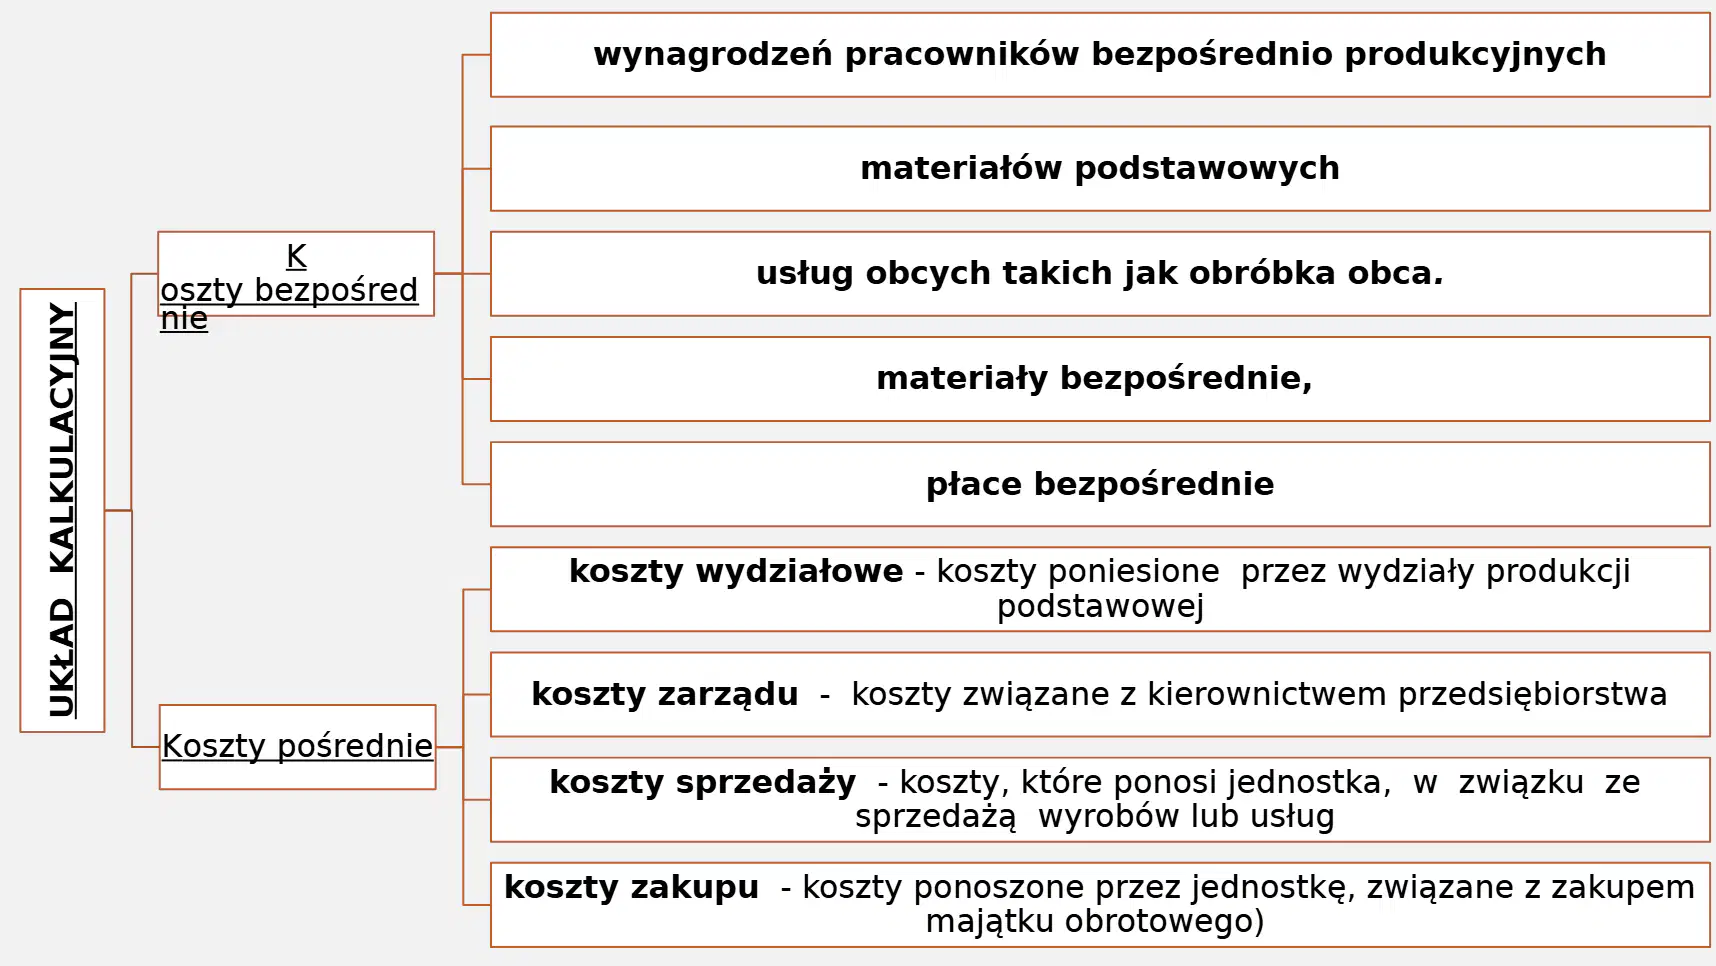
Uzupełnij: Materiały __________ to koszty bezpośrednie.
bezpośrednie
pośrednie
stałe
zmienne

Uzupełnij: Płace __________ to koszty bezpośrednie.
bezpośrednie
pośrednie
zmienne
stałe

Czym są koszty wydziałowe?
Koszty poniesione przez wydziały produkcji podstawowej
Koszty związane z kierownictwem przedsiębiorstwa
Koszty związane z zakupem majątku obrotowego
Koszty sprzedaży wyrobów lub usług
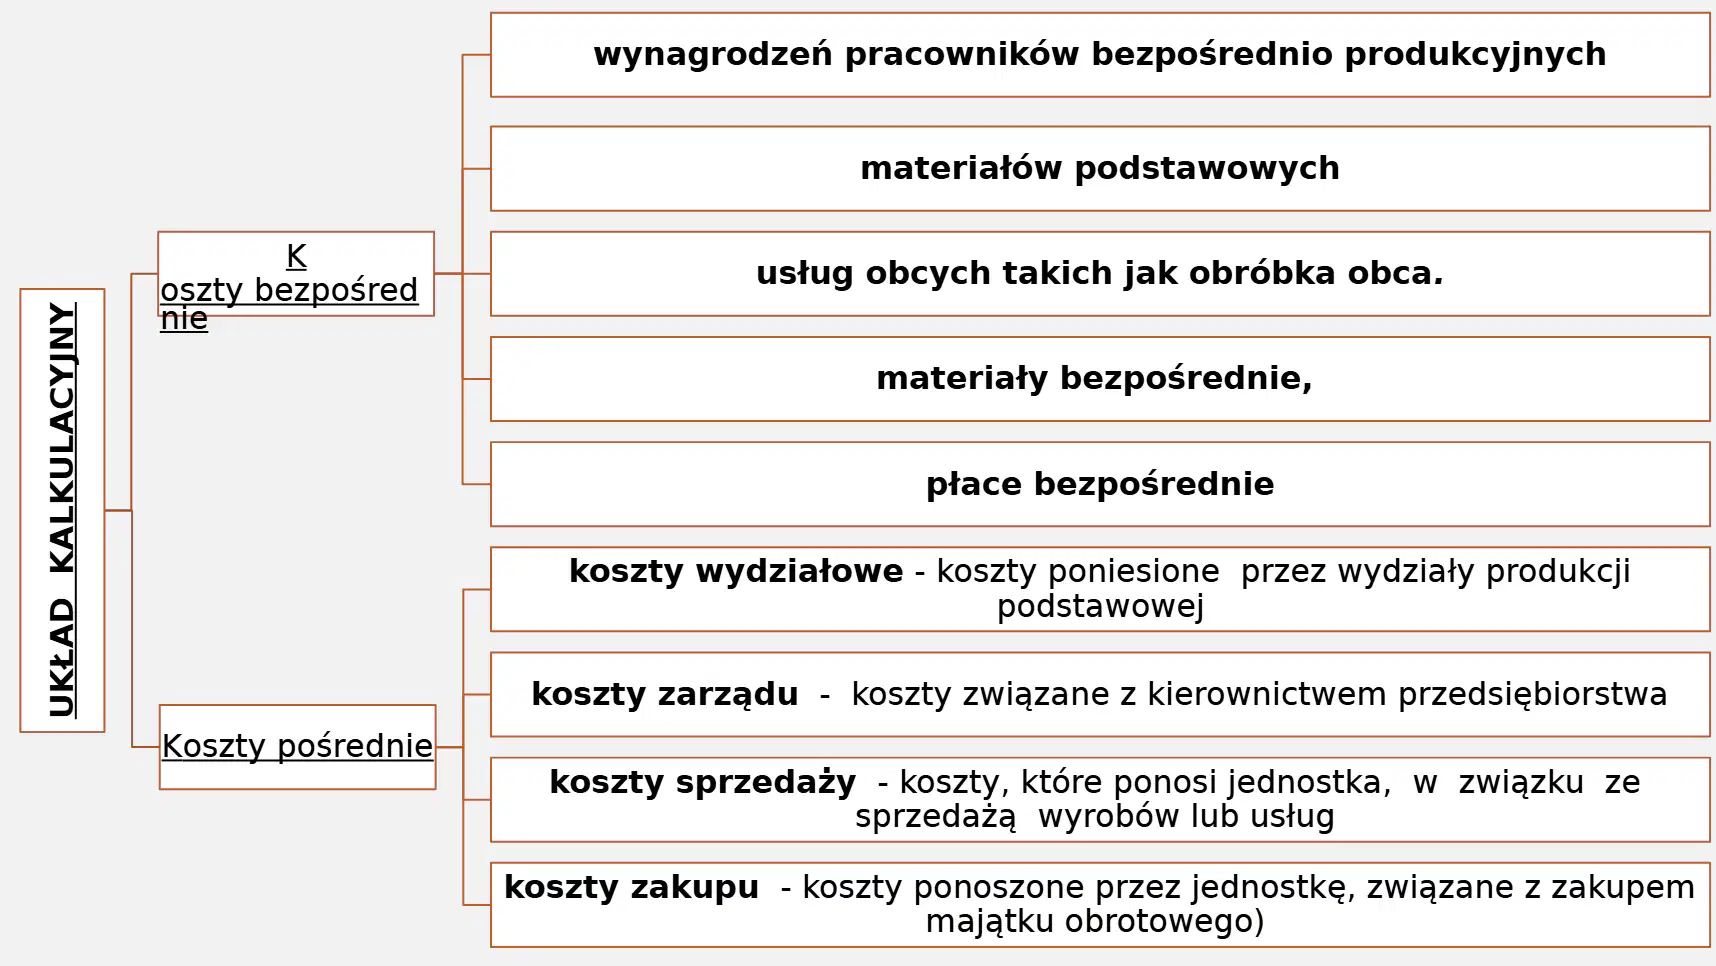
Czym są koszty zarządu?
Koszty poniesione przez wydziały produkcji podstawowej
Koszty związane z kierownictwem przedsiębiorstwa
Koszty związane z zakupem majątku obrotowego
Koszty sprzedaży wyrobów lub usług

Czym są koszty sprzedaży?
Koszty poniesione przez wydziały produkcji podstawowej
Koszty związane z kierownictwem przedsiębiorstwa
Koszty związane z zakupem majątku obrotowego
Koszty, które ponosi jednostka w związku ze sprzedażą wyrobów lub usług

Czym są koszty zakupu?
Koszty poniesione przez wydziały produkcji podstawowej
Koszty związane z kierownictwem przedsiębiorstwa
Koszty ponoszone przez jednostkę, związane z zakupem majątku obrotowego
Koszty sprzedaży wyrobów lub usług
Uzupełnij: PRZEDMIOT KALKULACJI to _________?
produkty gotowe lub półprodukty
koszty pośrednie
wynagrodzenia pracowników
środki trwałe
Uzupełnij: CEL KALKULACJI to _________.
ustalenie wysokości jednostkowego kosztu produktu wraz z podaniem jego struktury w układzie kalkulacyjnym kosztów
określenie liczby sprzedanych produktów w danym okresie
sporządzenie bilansu przedsiębiorstwa na koniec roku
wyznaczenie ceny sprzedaży na podstawie prognoz rynkowych
Jakie są METODY KALKULACJI?
Różne
Jednolite
Proste
Złożone
Który owoc ma wyższą cenę jednostkową?
Jabłko (2 zł)
Pomarańcza (5 zł)
Od czego zależy zastosowanie określonej metody kalkulacji?
Zastosowanie określonej metody kalkulacji jest uzależnione od przedmiotu kalkulacji, charakteru produkcji, a także technologii wytwarzania produktu.
Zastosowanie określonej metody kalkulacji zależy wyłącznie od preferencji pracowników.
Zastosowanie określonej metody kalkulacji zależy tylko od wielkości przedsiębiorstwa.
Zastosowanie określonej metody kalkulacji zależy od lokalizacji firmy.
Kalkulacja podziałowa jest najprostszą metodą kalkulacji kosztów.
Prawda
Fałsz
Do czego wykorzystywana jest kalkulacja podziałowa?
Do ustalania jednostkowego kosztu wytworzenia jednorodnych produktów wytwarzanych masowo lub w kilku podobnych asortymentach.
Do obliczania podatku dochodowego od osób fizycznych.
Do sporządzania bilansu otwarcia przedsiębiorstwa.
Do wyceny wartości rynkowej nieruchomości.
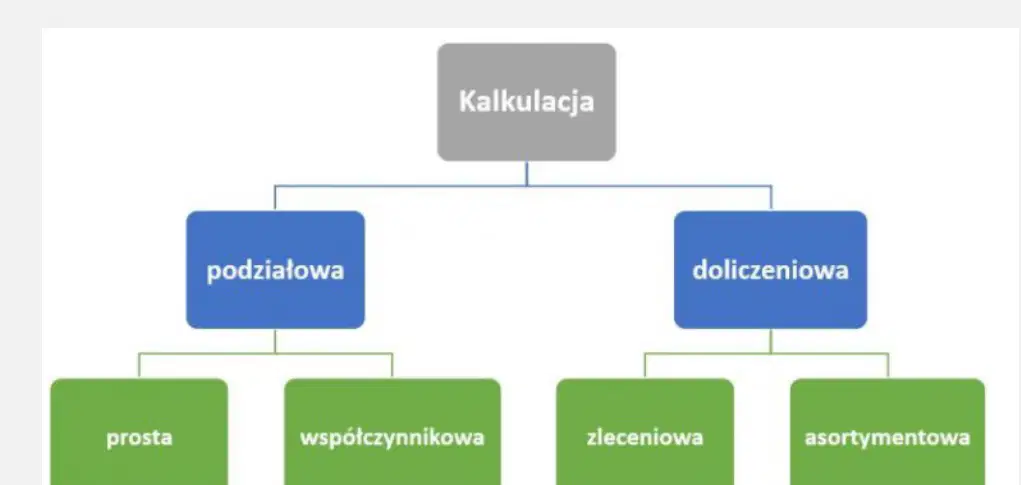
Jakie są dwa główne typy kalkulacji według diagramu?
podziałowa i doliczeniowa
prosta i zleceniowa
współczynnikowa i asortymentowa
W produkcji, gdzie stosuje się kalkulację podziałową, wyroby są wytwarzane w jednym nieprzerwanym cyklu produkcyjnym.
Prawda
Fałsz
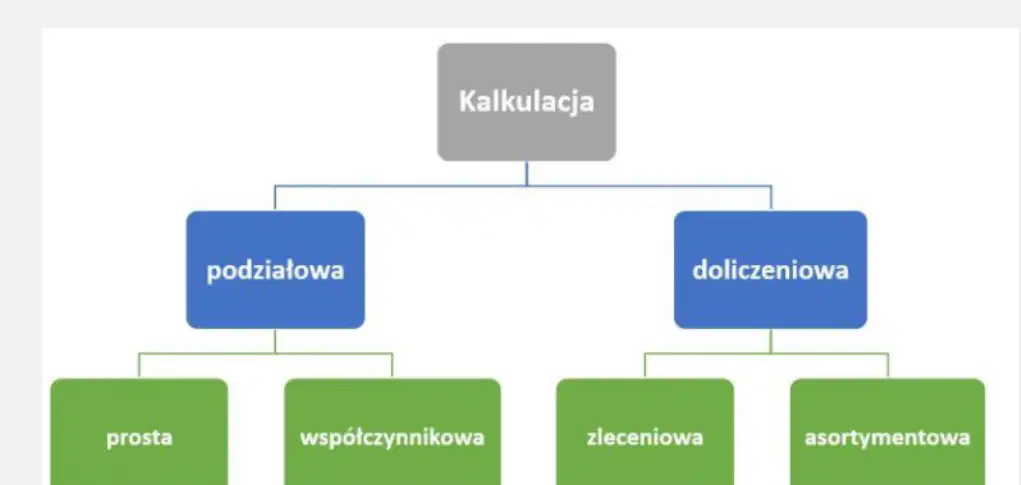
Wymień dwa rodzaje kalkulacji podziałowej według diagramu.
prosta, współczynnikowa
prosta, sumaryczna
współczynnikowa, sumaryczna
prosta, bezpośrednia
W spółce „KAPSEL” wyprodukowano 150 sztuk wyrobów gotowych na wyprodukowanie, których poniesiono koszty produkcji w wysokości 2175 złotych. Produkcja niezakończona nie występuje. Oblicz jednostkowy koszt wytworzenia wyrobu gotowego.
14,50 zł/szt.
12,00 zł/szt.
16,00 zł/szt.
18,50 zł/szt.
Podaj definicję Unj według poniższego opisu:
liczba umownych jednostek produktów gotowych
rodzaj opakowania zbiorczego
wartość nominalna produktu
czas realizacji zamówienia
Podaj definicję Pn według poniższego opisu:
liczba jednostek produkcji nie zakończonej
liczba pracowników w dziale produkcji
wartość sprzedaży netto
czas trwania procesu produkcyjnego
Podaj definicję Sz według poniższego opisu:
procentowo wyrażony stopień zaawansowania produkcji nie zakończonej
całkowity koszt produkcji zakończonej
liczba pracowników zatrudnionych w dziale produkcji
wartość sprzedaży netto w danym okresie
Ile wynosi koszt jednostkowy materiałów bezpośrednich?
3,00
2,50
4,20
5,10
Ile wynosi koszt jednostkowy płac bezpośrednich?
2,00
3,50
1,25
4,10
Jaki jest łączny koszt jednostkowy produkcji wyrobu A?
7,50
6,80
8,20
9,00
Jednostka gospodarcza produkuje masowo wyrób B. W okresie sprawozdawczym wyprodukowano 8000 sztuk wyrobów gotowych i 4000 sztuk, których stopień zaawansowania w procesie technologicznym wynosi 50%. W okresie sprawozdawczym poniesiono koszty: • materiały bezpośrednie 120 000 zł • płace bezpośrednie 90 000 zł • pozostałe koszty 70 000 zł. Należy obliczyć koszt jednostkowy wyrobu gotowego i koszt jednostkowy półfabrykatu w wariancie, gdy materiał został wydany w całości z chwilą rozpoczęcia produkcji. Jaki jest koszt jednostkowy wyrobu gotowego?
26 zł
18 zł
32 zł
21 zł
Jednostka gospodarcza produkuje masowo wyrób B. W okresie sprawozdawczym wyprodukowano 8000 sztuk wyrobów gotowych i 4000 sztuk, których stopień zaawansowania w procesie technologicznym wynosi 50%. W okresie sprawozdawczym poniesiono koszty: • materiały bezpośrednie 120 000 zł • płace bezpośrednie 90 000 zł • pozostałe koszty 70 000 zł. Należy obliczyć koszt jednostkowy wyrobu gotowego i koszt jednostkowy półfabrykatu w wariancie, gdy materiał został wydany w całości z chwilą rozpoczęcia produkcji.
18 zł
15 zł
22 zł
25 zł
Oblicz wielkość jednostek kalkulacyjnych (Unj), jeśli wyprodukowano 8000 sztuk wyrobów gotowych i 4000 sztuk, których stopień zaawansowania wynosi 50%.
10 000 szt.
9 000 szt.
12 000 szt.
8 500 szt.
Oblicz jednostkowy koszt materiałów bezpośrednich (Kjm), jeśli materiały bezpośrednie wynoszą 120 000 zł, a wielkość jednostek kalkulacyjnych to 10 000 szt.
10 zł
12 zł
1,2 zł
100 zł
Oblicz jednostkowy koszt płac bezpośrednich (Kjp), jeśli płace bezpośrednie wynoszą 90 000 zł, a wielkość jednostek kalkulacyjnych to 10 000 szt.
9 zł
0,9 zł
90 zł
10 zł
Oblicz jednostkowy koszt pozostałych kosztów (Kjpk), jeśli pozostałe koszty wynoszą 70 000 zł, a wielkość jednostek kalkulacyjnych to 10 000 szt.
7 zł
0,7 zł
70 zł
700 zł
Kalkulacja podziałowa współczynnikowa stosowana jest przez przedsiębiorstwa, w których wytwarza się podobne wyroby gotowe różniące się np.: wielkością, ciężarem, gdy są: Produkowane z ________ lub zbliżonego materiału.
jednakowego
różnego
syntetycznego
naturalnego
Kalkulacja podziałowa współczynnikowa stosowana jest przez przedsiębiorstwa, w których wytwarza się podobne wyroby gotowe różniące się np.: wielkością, ciężarem, gdy są: Uzupełnij: W takim samym lub podobnym ________ produkcji.
procesie
koszcie
czasie
zysku
Kalkulacja podziałowa współczynnikowa stosowana jest przez przedsiębiorstwa, w których wytwarza się podobne wyroby gotowe różniące się np.: wielkością, ciężarem, gdy są: Uzupełnij: Przy użyciu takich samych lub podobnych ________ i urządzeń produkcyjnych.
maszyn
materiałów
pracowników
narzędzi
Sporządzenie kalkulacji podziałowej współczynnikowej polega na: 1. Ustaleniu kosztu wytworzenia produkcji (wyrobów gotowych i produkcji niezakończonej) na podstawie konta „Koszty działalności podstawowej”. Co należy ustalić w pierwszym kroku sporządzania kalkulacji podziałowej współczynnikowej?
Koszt wytworzenia produkcji na podstawie konta „Koszty działalności podstawowej”.
Wartość sprzedaży wyrobów gotowych na podstawie faktur.
Liczbę zatrudnionych pracowników w dziale produkcji.
Planowany zysk brutto na dany okres.
Co należy ustalić w drugim kroku sporządzania kalkulacji podziałowej współczynnikowej?
Ilość produktów w jednostkach przeliczeniowych.
Koszt jednostkowy każdego produktu.
Cenę sprzedaży produktów.
Wartość materiałów pomocniczych.
Co należy ustalić w trzecim kroku sporządzania kalkulacji podziałowej współczynnikowej?
Współczynniki przeliczeniowe.
Koszty pośrednie.
Ceny sprzedaży produktów.
Wartość zapasów magazynowych.
Co należy ustalić w czwartym kroku sporządzania kalkulacji podziałowej współczynnikowej?
Liczbę jednostek współczynnikowych.
Koszt jednostkowy produktu.
Rodzaj materiału użytego do produkcji.
Czas trwania procesu produkcyjnego.
Co należy ustalić w piątym kroku sporządzania kalkulacji podziałowej współczynnikowej?
Koszt jednostki współczynnikowej.
Liczbę produktów ubocznych.
Wartość sprzedaży końcowej.
Rodzaj materiałów pomocniczych.
Co należy ustalić w szóstym kroku sporządzania kalkulacji podziałowej współczynnikowej?
Jednostkowy koszt wytworzenia wyrobu gotowego i produktu niezakończonego.
Łączną ilość surowców zużytych w produkcji.
Wartość sprzedaży produktów ubocznych.
Czas pracy maszyn produkcyjnych.
Co należy zrobić w siódmym kroku sporządzania kalkulacji podziałowej współczynnikowej?
Sprawdzić wyniki kalkulacji.
Obliczyć koszty pośrednie.
Wybrać metodę kalkulacji.
Zidentyfikować surowce.
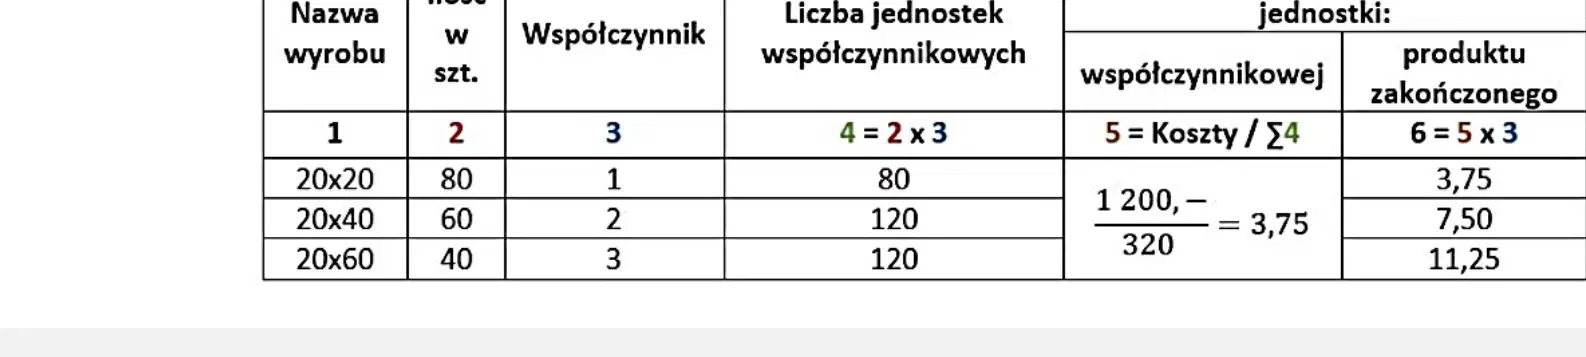
Spółka „KWADRAT” w bieżącym miesiącu wyprodukowała 80 sztuk ramek 20 cm x 20 cm. Koszty produkcji zebrane za koncie „Koszty działalności podstawowej” wyniosły 1200 złotych. Przy ustaleniu współczynników przeliczeniowych, które kształtują się jak 1:2:3 wzięto pod uwagę rozmiar produktów. Oblicz jednostkowy koszt wytworzenia ramki 20x20 cm.
3,75
6,25
12,50
15,00
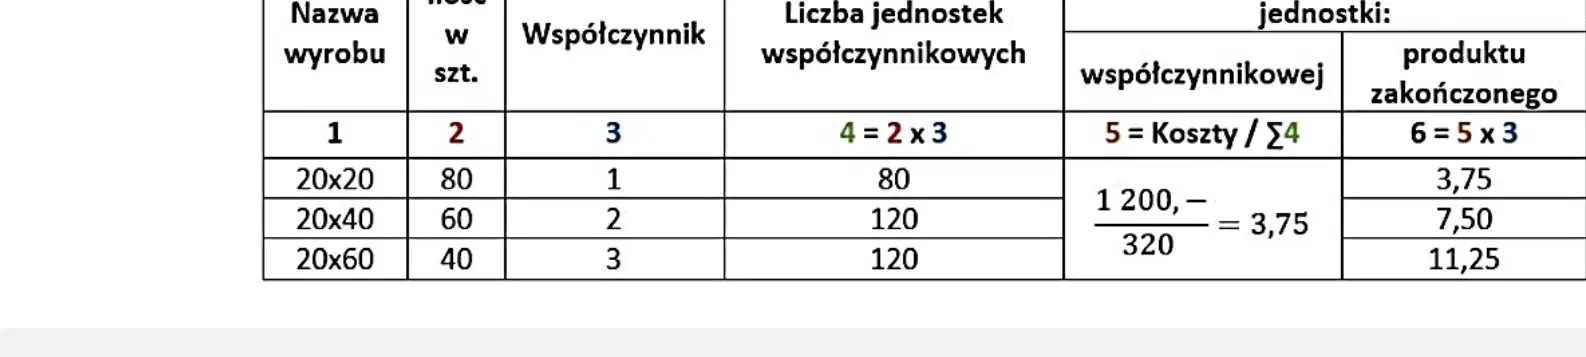
Spółka „KWADRAT” w bieżącym miesiącu wyprodukowała 60 sztuk ramek 20 cm x 40 cm. Koszty produkcji zebrane za koncie „Koszty działalności podstawowej” wyniosły 1200 złotych. Przy ustaleniu współczynników przeliczeniowych, które kształtują się jak 1:2:3 wzięto pod uwagę rozmiar produktów. Oblicz jednostkowy koszt wytworzenia ramki 20x40 cm.
7,50
10,00
12,00
15,00
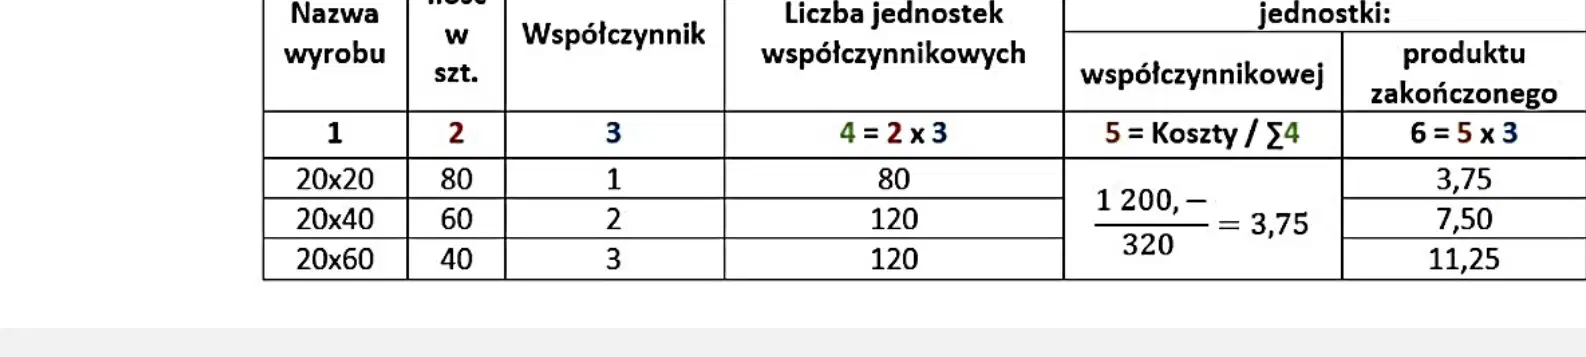
Spółka „KWADRAT” w bieżącym miesiącu wyprodukowała 40 sztuk ramek 20 cm x 60 cm. Koszty produkcji zebrane za koncie „Koszty działalności podstawowej” wyniosły 1200 złotych. Przy ustaleniu współczynników przeliczeniowych, które kształtują się jak 1:2:3 wzięto pod uwagę rozmiar produktów. Oblicz jednostkowy koszt wytworzenia ramki 20x60 cm.
11,25
15,00
20,00
10,00
Oblicz łączne koszty produkcji wszystkich ramek wyprodukowanych przez spółkę „KWADRAT” w bieżącym miesiącu.
1200
800
1500
2000
W spółce ABC w grudniu 2019 r. stan kosztów produkcji przy pełnym wykorzystaniu zdolności produkcyjnych na koniec miesiąca wyniósł 47 752 zł. W miesiącu grudniu wyprodukowano 254 szt. produktów. Oblicz jednostkowy koszt wytworzenia produktu.
188 zł/szt.
150 zł/szt.
210 zł/szt.
120 zł/szt.
Przedsiębiorstwo produkujące masowo jeden produkt gotowy do ustalenia jego jednostkowego kosztu wytworzenia wykorzysta kalkulację:
podziałową ze współczynnikami.
doliczeniową.
podziałową prostą.
W okresie sprawozdawczym przedsiębiorstwo wyprodukowało 400 sztuk wyrobów gotowych oraz 600 sztuk produktów niezakończonych o stopniu przetworzenia 50%. Liczba umownych jednostek kalkulacyjnych przyjęta do rozliczenia kosztów produkcji wynosi
200 szt.
300 szt.
400 szt.
700 szt.