
 Worksheets
Cost and Management Accounting
Total questions: 20
Worksheet time: 20mins
Diantara berikut ini, mana yang bukan merupakan tujuan dari Transfer Pricing
Evaluasi
Kinerja (mengukur hasil operasi setiap unit)
Mengurangi
laba perusahaan
Motivasi
Manajemen (penyusunan orientasi produksi dan laba pada semua unit)
Pengendalian
harga untuk lebih merefleksikan “ dan “ yang
seharusnya diterima dari langganan dan penetapan harga optimal
Berikut ini yang merupakan karakteristik Perusahaan Manufaktur adalah...
Mengolah bahan baku menjadi produk jadi
Biaya produk sebesar biaya bahan baku langsung ditambah biaya tenaga kerja langsung ditambah
biaya overhead
Laporan Laba Rugi terdiri dari Penjualan, Harga Pokok Penjualan, Beban Operasional, Laba
Semua Benar
Manakah pernyataan berikut ini yang bukan merupakan peranan akuntan manajemen ...
Menyediakan informasi untuk perencanaan aktivitas yang meliputi penentuan tujuan dan metode
pencapaiannya
Menyediakan informasi untuk pemonitoran pelaksanaan rencana dan tindakan korektif
Menyediakan informasi untuk melaksanakan aktivitas bisnis lebih baik daripada sebelumnya dan
daripada competitor
Menyediakan informasi untuk mendukung perilaku etis akuntan manajemen
Apa perbedaan utama antara sistem akuntansi biaya tradisional dan sistem ABC? (pilih 2 opsi)
ABC berfokus pada biaya aktivitas individu sementara akuntansi biaya tradisional berfokus pada
biaya produk
ABC menggunakan tarif overhead tunggal sedangkan akuntansi biaya tradisional menggunakan
beberapa tarif overhead
ABC lebih akurat daripada akuntansi biaya tradisional
Akuntansi biaya tradisional lebih kompleks daripada ABC
Manakah yang bukan merupakan karakteristik Job Order Costing?
perhitungan harga pokok dihitung untuk setiap pesanan atas produk atau jasa
perhitungan harga pokok dilakukan setelah produk yang dipesan selesai
harga pokok produksi per satuan produk dihitung dengan membagi jumlah harga pokok
dengan jumlah unit yang dipesan
semua benar
Manakah yang bukan merupakan contoh dari biaya lingkungan yang bersifat pencegahan?
Memilih dan mengevaluasi pemasok, sehingga didapatkan pemasok yang ramah lingkungan
Melakukan pemeriksaan (audit) terhadap aktivitas yang berkaitan dengan lingkungan
Memperoleh sertifikasi ISO 14001
Merancang produk yang ramah lingkungan
Istilah yang mengacu pada biaya yang terjadi di masa lalu yang tidak relevan dengan keputusan di masa depan adalah ...
Sunk Cost
Relevant Cost
Opportunity Cost
Under
allocated indirect Cost

Berapakah COGS per unit jika pesanan J 01 terdiri dari 4.000 unit?
IDR 9.250
IDR 14.250
IDR 14.950
IDR 17.750
Manakah perbedaan Anggaran Statis dan Anggaran Fleksibel yang sesuai?
Anggaran Statis tidak bisa beradaptasi dengan perubahan aktivitas, sedangkan anggaran fleksibel
Bisa diubah dan beradaptasi sesuai aktivitasnya, atau bersifat dinamis
Anggaran Statis biaya nya diklasifikasikan berdasarkan sifat variabilitiasnya, sedangkan anggaran
fleksibel biayanya tidak bisa diklasifikasikan berdasarkan jenis variabilitiasnya
Anggaran Statis dirancang untuk berubah sesuai kebutuhan, sedangkan anggaran fleksibel dibuat
dengan asumsi tidak akan ada perubahan kondisi
Anggaran Statis butuh lebih banyak waktu untuk mempersiapkannya, sedangkan anggaran fleksibel
butuh sedikit waktu untuk mempersiapkan
Manakah pernyataan berikut ini tentang karakteristik standard costing system dan Kaizen Costing System yang benar:
Kaizen Costing System dirancang untuk mencapai biaya standar dan menghindari variansi yang tidak
menguntungkan
Standar Costing ditetapkan Bulanan
Kaizen Costing memiliki tujuan untuk memenuhi standar kinerja biaya
Kaizen Costing System melakukan perbaikan secara terus
menerus untuk mencapai target dan
investigasi terjadi ketika target penurunan biaya tidak terpenuhi
Untuk menerima atau menolak order khusus dapat dipertimbangkan dengan pendekatan ...
Direct
Variable
Direct cost dan variable cost
Direct costing atau variable costing
Di bawah ini yang paling menggambarkan Process Costing adalah ....
Pembebanan biaya dilakukan dengan mengumpulkan biaya produksi yang dikeluarkan ke setiap
departemen produksi.
Biaya pencatatan dilakukan dengan membebankan biaya produksi secara langsung kepada setiap
item produk merupakan cara pencatatan yang efisien dan efektif
Semua biaya produksi tidak harus dibebankan pada produk akhir yang dihasilkan
Merupakan metode yang tepat untuk diterapkan dalam suatu proses produksi berkelanjutan,
dimana produk didasarkan pada permintaan spesifik dari konsumen
Karakteristik struktur organisasi perusahaan berikut ini yang akan mendukung terciptanya pelaksanaan terbaik dari Total Quality Management (TQM) adalah ...
Hirarki
Tim yang beranggotakan orang
orang dengan keahlian yang sama
Tim yang beranggotakan orang
orang dengan keahlian yang berbeda beda
Para ahli bekerja secara individual
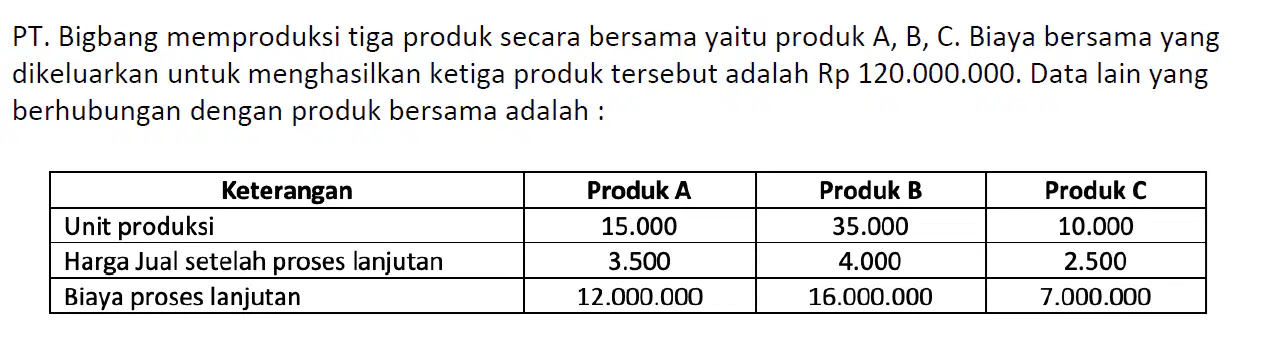
Berapa harga pokok produksi untuk Produk A?
Rp90.000.000
Rp60.000.000
Rp30.000.000
Rp45.000.000
Diantara jawaban ini manakah biaya produksi yang tidak bisa ditelusuri secara langsung ke dalam produk/output tertentu ...
Bahan Baku
Tenaga kerja Langsung
Biaya Peralatan
Biaya overhead pabrik
Di dalam Balanced Scorecard , manakah berikut ini yang tidak dapat dijadikan ukuran kepuasan pelanggan
Market share
Economic value added
Customer retention
Customer Profitability
Untuk kepentingan pengambilan keputusan tertentu, maka biaya diklasifikasikan menjadi biaya relevan dan biaya tidak relevan. Mana di antara pernyataan berikut yang benar?
Semua biaya variabel adalah biaya relevan
Semua biaya tetap adalah biaya tidak relevan
Semua biaya masa yang akan datang adalah biaya relevan
Semua biaya masa lalu adalah biaya tidak relevan

Berapakah BEP Per unit?
15.000
20.000
10.000
5.000
Penamaan balanced scorecard berasal dari ...
Suatu upaya untuk memberikan hasil finansial jangka pendek dengan menggunakan strategi
finansial jangka panjang
Suatu upaya untuk menyeimbangkan kualitas produk dengan penurunan biaya
Suatu upaya untuk menyesuaikan kapabilitas yang dimiliki perusahaan dengan peluang di pasaran
untuk mencapai sasaran secara keseluruhan
Suatu upaya untuk menyeimbangkan ukuran kinerja keuangan dan non keuangan untuk memonitor
dan mengevaluasi kinerja jangka pendek maupun jangka panjang dalam suatu laporan tunggal.
Manakah diantara pilihan berikut yang bukan merupakan fungsi dari Akuntansi Manajemen Lingkungan?
Efektifitas
Kepatuhan
(compliance)
Eco
effisien
Posisi stratejik

