
 Worksheets
UAS PPN I STPI 2026
Total questions: 50
Worksheet time: 30mins
Dasar Pengenaan Pajak PPN untuk travel biro dan pengiriman paket adalah ...
harga yang disepakati
11% x Invoice
12% x Harga Jual
harga pasar wajar
Kelebihan pajak masukan yang dikompensasikan pada Masa Pajak berikutnya dapat diajukan permohonan pengembalian pada ...
Akhir tahun buku
Setiap Masa Pajak
Saat pemeriksaan
Setiap saat
Perlakuan Pajak Masukan yang tidak dapat dikreditkan adalah ...
Pajak Masuk sehubungan dengan penyerahan JKP
Pajak Masukan sehubungan dengan penyerahan BKP
Pajak Masukan atas penyerahan BKP yang PPN-nya tidak dipungut
Pajak Masukan atas penyerahan BKP yang PPN-nya dibebaskan
Pajak Masukan yang tidak dapat dikreditkan oleh Pengusaha Kena Pajak yang belum melakukan penyerahan Barang Kena Pajak sampai dengan jangka waktu 3 (tiga) tahun sejak Masa Pajak pengkreditan pertama kali Pajak Masukan, wajib dibayar kembali ke kas negara paling lambat...
Akhir bulan berikutnya setelah tanggal berakhirnya jangka waktu 3 (tiga) tahun sejak Masa Pajak
pengkreditan pertama kali Pajak Masukan
Akhir bulan berikutnya setelah tanggal berakhirnya jangka waktu bagi sektor usaha tertentu
Akhir bulan berikutnya setelah tanggal pembubaran (pengakhiran) usaha atau pencabutan Pengusaha
Kena Pajak
Akhir tahun buku setelah tanggal pembubaran (pengakhiran) usaha atau pencabutan Pengusaha Kena
Pajak
Restitusi dapat timbul disebabkan karena…
WP patuh
WP risiko rendah
WP memenuhi kriteria tertentu
Adanya kelebihan pembayaran pajak
Kelebihan pembayaran pajak terjadi karena ………
Dalam suatu masa pajak jumlah pajak keluaran lebih besar dari jumlah pajak masukan
Dalam suatu masa pajak jumlah pajak masukan lebih besar dari jumlah pajak keluaran
Dalam suatu masa pajak jumlah pajak masukan sama dengan jumlah pajak keluaran
Dalam suatu masa pajak terdapat kompensasi dari masa sebelumnya
Kelebihan pembayaran pajak terjadi karena ………
Adanya pembayaran pajak yang seharusnya terutang
Adanya pembayaran pajak yang seharusnya tidak terutang
Adanya kompensasi dari masa sebelumnya
Adanya pemeriksaan pajak
Pengusaha kena pajak yang kegiatannya semata-mata melakukan ekspor ….
umumnya akan mengalami kelebihan pembayaran PPN karena penyerahannya tidak terutang dan pajak masukan dapat dikreditkan
umumnya akan mengalami kelebihan pembayaran PPN karena pajak keluaran terutang 0% dan pajak masukan dapat dikreditkan
umumnya akan mengalami kelebihan pembayaran PPN karena penyerahannya mendapat fasilitas PPN dibebaskan dan pajak masukan dapat dikreditkan
umumnya akan mengalami kelebihan pembayaran PPN karena penyerahannya mendapat fasilitas PPN tidak dipungut dan pajak masukan dapat dikreditkan
Dalam kasus PKP semata-mata melakukan penyerahan ke pemungut umumnya terjadi kelebihan pembayaran PPN karena….
Dalam penyerahan ke pemungut, pajak keluaran dipungut dan disetor sendiri oleh pengusaha kena pajak penjual, sehingga bagi PKP ada pajak keluaran yang harus dipungut atau disetor sendiri, sedangkan pajak masukan dapat dikreditkan, akibatnya akan terjadi pajak masukan yang lebih besar dari pajak keluaran
Dalam penyerahan ke pemungut, pajak keluaran dipungut dan disetor sendiri oleh pemungut, sehingga bagi PKP tidak ada pajak keluaran yang harus dipungut atau disetor sendiri, sedangkan pajak masukan dapat dikreditkan, akibatnya akan terjadi pajak masukan yang lebih besar dari pajak keluaran
Dalam penyerahan ke pemungut tidak terutang PPN dan pajak masukan dapat dikreditkan, sehingga terjadi kelebihan pembayaran PPN
Dalam penyerahan ke pemungut terutang PPN 0% dan pajak masukan dapat dikreditkan, sehingga terjadi kelebihan pembayaran PPN
Penyerahan yang mendapatkan fasilitas PPN tidak dipungut umumnya mengakibatkan kelebihan pembayaran PPN karena
Dalam kasus penyerahan BKP atau JKP dengan fasilitas PPN tidak dipungut, pajak keluaran terutang 0% sedangkan pajak masukan dapat dikreditkan, sehingga berakibat pajak masukan lebih besar dari pajak keluaran
Dalam kasus penyerahan BKP atau JKP dengan fasilitas PPN tidak dipungut, pajak keluaran tidak ada yang harus dipungut sendiri oleh PKP sedangkan pajak masukan dapat dikreditkan, sehingga berakibat pajak masukan lebih besar dari pajak keluaran
Dalam kasus penyerahan BKP atau JKP dengan fasilitas PPN tidak dipungut, pajak keluaran dibebaskan sedangkan pajak masukan dapat dikreditkan, sehingga berakibat pajak masukan lebih besar dari pajak keluaran
Dalam kasus penyerahan BKP atau JKP dengan fasilitas PPN tidak dipungut, pajak keluaran tidak terutang PPN sedangkan pajak masukan dapat dikreditkan, sehingga berakibat pajak masukan lebih besar dari pajak keluaran
Apabila dalam suatu Masa Pajak, Pajak Masukan yang dapat dikreditkan lebih besar daripada Pajak Keluaran, selisihnya merupakan kelebihan pajak yang dikompensasikan ke Masa Pajak berikutnya. Atas kelebihan Pajak Masukan tersebut dapat diajukan permohonan pengembalian
Pada masa pajak berikutnya
Pada masa pajak tersebut
Pada akhir tahun buku
Kapan saja dapat dimintakan pengembalian
Berikut ini pengusaha kena pajak yang dapat meminta pengembalian kelebihan pembayaran tiap masa pajak…
Pengusaha Kena Pajak dalam tahap sudah berproduksi mengkreditkan pajak masukan atas perolehan bahan baku
Pengusaha Kena Pajak dalam tahap belum berproduksi mengkreditkan pajak masukan atas perolehan bahan baku
Pengusaha Kena Pajak dalam tahap sudah berproduksi mengkreditkan pajak masukan atas perolehan barang modal
Pengusaha Kena Pajak dalam tahap belum berproduksi mengkreditkan pajak masukan atas perolehan barang modal
Pengusaha kena pajak A semata-mata melakukan penyerahan ke kawasan berikat. Pengusaha kena pajak. Pernyataan yang benar adalah…
Pengusaha kena pajak A tidak dapat mengajukan restitusi tiap masa pajak
Pengusaha kena pajak A dapat mengajukan restitusi tiap masa pajak
Pengusaha kena pajak A harus mengajukan restitusi akhir tahun buku
Pengusaha kena pajak A tidak dapat mengajukan restitusi
Salah satu kriteria wajib pajak patuh yang dapat diberikan pengembalian pendahuluan kelebihan PPN adalah…
penyampaian Surat Pemberitahuan Tahunan tepat waktu dalam 1 tahun terakhir
penyampaian Surat Pemberitahuan Tahunan tepat waktu dalam 2 tahun terakhir
penyampaian Surat Pemberitahuan Tahunan tepat waktu dalam 3 tahun terakhir
penyampaian Surat Pemberitahuan Tahunan tepat waktu dalam 4 tahun terakhir
Pengembalian kelebihan pajak (restitusi) kepada WP ditetapkan oleh KPP dalam bentuk
Surat Ketetapan Pajak Lebih Bayar
Surat Ketetapan Pajak Kurang Bayar
Surat Ketetapan Pajak Kurang Bayar Tambahan
Surat Tagihan Pajak
Berikut ini merupakan objek yang dikecualikan dari pemungutan PPN, kecuali …
Penyerahan bahan bakar minyak dan bahan bakar bukan minyak oleh PT Pertamina (Persero).
Penyerahan jasa telekomunikasi oleh perusahaan telekomunikasi
Belanja Barang Operasional dengan nilai pembelian diatas 2 juta rupiah
Jasa angkutan udara yang diserahkan oleh perusahaan penerbangan
Kapan batas waktu pelaporan SPT Masa PPN ….
31 Maret setiap tahunnya
Tanggal 15 bulan berikutnya
Tanggal 20 bulan berikutnya
Akhir bulan berikutnya setelah masa pajak berakhir
Berikut ini merupakan pemungut PPN/PPn-BM, kecuali ….
Instansi pemerintah pusat dan daerah
Pegawai Pengadaan Barang Pemerintah
Direktorat Jenderal Bea dan Cukai
Bank Pemerintah
Sanksi atas keterlambatan pelaporan SPT Masa PPN adalah ….
Sanksi berupa denda sebesar 100.000
Sanksi berupa denda sebesar 500.000
Sanksi berupa denda sebesar 1.000.000
2% dari Dasar Pengenaan Pajak
Faktur paja bila ditinjau dari sudut Bentuk dan kelengkapan isi, kegunaan dan penerbit adalah sebagai berikut, kecuali..
Kertas dan Elektronik
Gabungan
Eceran
Dokumen yang dipersamakan dengan Faktur Pajak
Kode transaksi dan kode status untuk Faktur Pajak atas penyerahan kepada pemungut bendarahawan BUMN adalah..
010
020
030
040
Yang termasuk Pemungut PPN adalah, kecuali..
Bendahara Pemerintah Pusat
Bendahara Proyek Pemerintah
Bendahara BUMN
kontraktor kontrak kerja sama pengusahaan minyak dan gas bumi
Diantara badan usaha berikut, mana yang merupakan Pemungut PPN?
PT Pupuk Holcim
PT Rajawali Nusindo
PT Terminal Petikemas Gresik
Bank BCA Syariah
Manakah dari transaksi berikut ini yang PPNnya dipungut oleh PKP Pembeli selaku Pemungut PPN?
Pembayaran atas pembelian alat tulis kantor oleh bendaharawan Dinas Cipta Karya Kabupaten Tangerang sebesar Rp 990.000,-
Pembayaran tagihan rekening telepon PT Pupuk Sriwidjaja Palembang sebesar Rp 5.600.000,-
Pembayaran atas pembelian beras oleh PT Elnusa sebesar Rp Rp 21.990.000,-
Pembayaran oleh PT Pupuk Kujang untuk jasa angkutan udara dari PT Indonesia Drone Technology (Perusahaan Developer IT)
Kapan paling tepat PPN yang dipungut oleh Pemungut PPN wajib disetorkan ke kas negara?
7 hari setelah pelaksanaan pembayaran kepada PKP Rekanan melalui KPPN (bendaharawan)
7 hari setelah pelaksanaan pembayaran kepada PKP Rekanan melalui KPPN (bendahara pemerintah)
paling lama tanggal akhir bulan berikutnya setelah Masa Pajak berakhir (selain Bendahara)
paling lama tanggal 14 (empat belas) bulan berikutnya setelah Masa Pajak berakhir
Yang wajib dikukuhkan sebagai PKP adalah:
pengusaha yang jumlah peredaran bruto dan/atau penerimaan brutonya melebihi Rp.4.800.000.000,00
pengusaha yang jumlah peredaran bruto dan/atau penerimaan brutonya tidak melebihi Rp.4.800.000.000,00
pengusaha yang jumlah peredaran bruto dan/atau penerimaan brutonya melebihi atau sama dengan Rp.4.800.000.000,00
pengusaha yang jumlah peredaran bruto dan/atau penerimaan brutonya tidak melebihi atau sama dengan Rp.4.800.000.000,00
Pajak Penjualan atas Barang Mewah dikenakan ..... pada waktu penyerahan Barang Kena Pajak yang tergolong mewah oleh pengusaha yang menghasilkan atau pada waktu impor Barang Kena Pajak yang tergolong mewah
berulangkali
hanya 2 (dua) kali
hanya 1 (satu) kali
bertingkat
Pengertian dari Pajak Masukan yang tidak tepat:
PPN yang seharusnya sudah dibayar oleh Pengusaha Kena Pajak karena perolehan Barang Kena Pajak;
PPN yang seharusnya sudah dibayar oleh Pengusaha Kena Pajak karena perolehan Jasa Kena Pajak;
PPN yang seharusnya sudah dibayar oleh Pengusaha Kena Pajak karena ekspor Barang Kena Pajak Berwujud
PPN yang seharusnya sudah dibayar oleh Pengusaha Kena Pajak karena pemanfaatan Barang Kena Pajak Tidak Berwujud dari luar Daerah Pabean
Dalam hal terjadi pengembalian sebagian Jasa Kena Pajak oleh A (pengguna Jasa Kena Pajak) ke B (pemberi Jasa Kena Pajak) maka sebaiknya ...
A menerbitkan Nota Retur
A menerbitkan Nota Pembatalan
B menerbitkan Faktur Pajak Pengganti
B menerbitkan Faktur Pajak Batal
DPP PPN yang benar adalah kecuali
harga jual
nilai penggantian
nilai retur
nilai ekspor
Anda membuat Faktur Pajak tanggal 24 Juni 2023, maka atas faktur pajak tersebut wajib dilaporkan paling lambat...
tgl.30 Juni 2023
31 Maret 2024
31 Juli 2023
30 April 2024
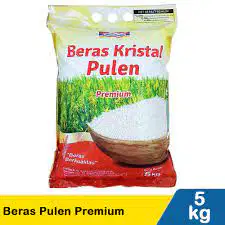
Penyerahan berupa beras termasuk yang...
tidak dikenai PPN
dibebaskan dari pengenaan PPN
dipungut PPN
tidak ada jawaban yang benar
b. Rp. 69.300.000
Metode pemungutan PPN di Indonesia menganut direct substraction method
Benar
Salah
Jumlah PPN yang menjadi hak negara atas suatu penyerahan BKP/JKP pada dasarnya adalah atas nilai tambah BKP/JKP dimaksud
Benar
Salah
PPN adalah Pajak objektif, sehingga kondisi subjektif seseorang tidaklah berpengaruh terhadap pembayaran PPN
Benar
Salah
PPN hanya dikenakan atas konsumsi BKP dan/atau JKP yang dilakukan di dalam negeri
Benar
Salah
Haji Mukidi adalah pemilik mini market yang selama 2024 omset atas penyerahan BKP Rp.1 milyar, penyerahan yang mendapat fasilitas dibebaskan Rp.4 milyar dan penyerahan non BKP Rp. 5 milyar. Maka Haji Mukidi sudah wajib untuk dikukuhkan sebagai PKP
Benar
Salah
Jika PT ABC memiliki kantor pusat dan kantor cabang yang terletak di wilayah kerja KPP yang berbeda. Penyerahan BKP seluruhnya hanya dilakukan di kantor cabang. Terkait hal ini, maka hanya kantor cabang yang wajib dikukuhkan sebagai PKP
Benar
Salah
Jika pada bulan Mei 2025 jumlah peredaran bruto usaha PT ABC melebihi Rp4.800.000.000,00, maka PT. ABC wajib untuk melaporkan usahanya paling lambat pada akhir bulan berikutnya
Benar
Salah
Jika PT. XYZ menggunakan merk dagang milik sebuah perusahaan di Autralia, maka PT. XYZ tidak perlu membayar PPN, karena tidak terjadi penyerahan.
Benar
Salah
PT Agus Podowae, PKP pemborong bangunan, melakukan kegiatan membangun sendiri kantor barunya dikenai PPN KMS
Benar
Salah
PT ABC sebuah pabrikan sepatu, menjual mobil box bekas yang sudah tidak dipakai. Atas penjualan mobil box bekas ini tidak terutang PPN karena bukan usaha PT ABC menjual mobil
Benar
Salah
Haji Mukidi (PKP) menyerahkan BKP kepada Pusdiklat Pajak dengan harga jual sebesar Rp. 2.000.000,00, tidak termasuk PPN. Maka Haji Mukidi melakukan pemungutan PPNnya
Benar
Salah
Untuk melayani tamu, Pemerintah Daerah Kota Bogor menyewa beberapa kendaraan kepada PT. RentCar senilai Rp15.000.000,00. Terkait hal ini, dilakukan pemungutan PPN oleh Instansi Pemerintah
Benar
Salah
PT. Gunung Agus dapat mengkreditkan Pajak Masukan atas pembelian kertas yang digunakan sebagai bahan baku pembuatan buku pelajaran
Benar
Salah
Mukidi membeli laptop bekas dari sebuah toko laptop (non PKP), maka sebagai penjual, toko laptop wajib memungut PPN dari Mukidi
Benar
Salah
Atas kelebihan pembayaran PPN oleh pengusaha eksportir sepatu dapat direstitusi hanya pada akhir tahun pajak.
Salah
Benar

