
 Worksheets
Control de Lectura # 2 - 2do Reg. Contabilidad Financiera II
Total questions: 22
Worksheet time: 12mins
Básicamente, en el arqueo de caja se pueden dar dos situaciones:
Que el efectivo en caja sea inferior al de la contabilidad: en cuyo caso se imputará un ingreso.
Que el efectivo en caja sea superior al registrado en los libros de contabilidad: en este supuesto, la diferencia se imputará como un ingreso.
Que el efectivo en caja sea superior al registrado en los libros de contabilidad: en este supuesto, la diferencia se imputará como un pérdida.
Que el efectivo en caja sea inferior al de la contabilidad: en cuyo caso se imputará una pérdida.
De conformidad a la norma de control interno relativa a la segregación de funciones, las funciones del cajero deben ser claramente definidas. Seleccione dos actividades en las que no debe tener acceso:
Recibir Bitcoin de los clientes
Facturación y entrega de mercancía a los clientes
Recibir cheques de los clientes
Autorización para conceder descuentos, devoluciones o bonificaciones a los clientes
Uno de los procedimientos más comunes dentro de los comercios para comprobar la información contable con la realidad del efectivo es:
Ninguna respuesta es correcta
Este proceso implica contar y verificar el efectivo que se encuentra en la caja registradora, comprobar que los movimientos de dinero estén correctamente registrados en el sistema contable y realizar ajustes en caso de que existan diferencias.
La supervisión
La consulta teléfonica del saldo a contabilidad
La conciliación bancaria
El arqueo de caja
Este proceso implica contar y verificar el efectivo que se encuentra en la caja registradora, comprobar que los movimientos de dinero estén correctamente registrados en el sistema contable y realizar ajustes en caso de que existan diferencias.
La supervisión
La consulta teléfonica del saldo a contabilidad
La conciliación bancaria
El arqueo de caja
Es un procedimiento de control interno dentro de la tesorería que permite a las empresas y negocios comprobar los datos contables de sus cuentas de efectivo con lo que realmente tienen en caja.
La conciliación bancaria
La consulta teléfonica del saldo a contabilidad
La supervisión
El arqueo de caja
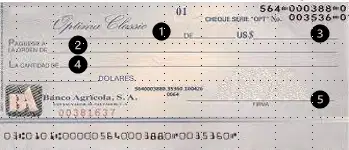
Observe la imagen que se adjunta y responda la pregunta : En esta línea se escribe el monto en palabras del cheque emitido.
La linea que indica el número 5
La linea que indica el número 1
La linea que indica el número 4
La linea que indica el número 3
Son procesos fundamentales para las empresas y negocios porque permiten detectar errores contables, fraudes y desfalcos en sus registros de caja. Ayudan a asegurar que las transacciones estén registradas correctamente y que el efectivo en caja sea el mismo que se encuentra registrado en los libros contables. ayudan a asegurar que las transacciones estén registradas correctamente y que el efectivo en caja sea el mismo que se encuentra registrado en los libros contables.
La supervisión
El arqueo de caja
La conciliación bancaria
La consulta teléfonica del saldo a contabilidad
Los resultados de los arqueos de caja deben reflejarse en los registros contables de la empresa. Si se encuentra una diferencia entre el efectivo contado y comprobantes con el registrado en los libros contables, se debe realizar un ajuste contable para reflejar el monto real de efectivo en la caja. Este ajuste debe ser registrado en el libro mayor de la empresa para asegurar que los registros contables sean precisos y estén actualizados. A nivel contable, si la diferencia entre el arqueo físico y contable es positiva (sobra dinero en caja).¿Cual es el registro en la contabilidad? Después de un proceso de análisis e investigación correspondiente y no se determine el origen de esos ingresos; en razón a que no se llevó a cuenta de ingresos directamente, debido al principio de prudencia presente en los principios contables.
Cargo a Ingresos pendientes de aplicar con Abono a Otros Ingresos.
Cargo a Caja y Abono a Ingresos pendientes de aplicación
Cargo a Ingresos pendientes de aplicación con Abono a Clientes
Ninguna respuesta es correcta.
Muestra los saldos de efectivo (inicial y final), los depósitos, los cobros efectuados por el banco, los cheques pagados, las deducciones correspondientes a honorarios por servicios y otros cargos, así como los cheques de clientes que fueron depositados pero que no pudo cobrar el banco.
El arqueo de caja
El registro contable de la cuenta de Bancos
El estado de cuenta bancario
Ninguna respuesta es correcta
Durante el mes se extienden cheques a acreedores, empleados y otras personas o instituciones. No todos los cheques extendidos se presentan al banco durante el periodo que cubre el estado.
Cheques devueltos por insuficiencia de fondos
Cheques pendientes de cobro
Cheques certificados
Cheques en curso de compensación
Observe la imagen que se adjunta y responda la pregunta : En esta línea se escribe el monto en números del cheque emitido.
La linea que indica el número 5
La linea que indica el número 1
La linea que indica el número 4
La linea que indica el número 3
Son los depósitos que la empresa realizó y que no aparecen en el estado de cuenta actual emitido por el banco.
Depósitos con cheque ajeno
Depósitos no efectuados
Depósitos en tránsito
Depósitos con cheques pendientes de cobro
Cuando una empresa deposita un cheque recibido de un cliente, el banco añade su importe a la cuenta de la compañía, pero cuando se comprueba que no tiene fondos, el banco elimina el importe de dicha cuenta. ¿Como se denomina a esta razón por la que el saldo en los libros no concuerda con el saldo de la cuenta del banco?
Depósito de cheques en proceso de cobro
Depósito de cheque sin fondos
Depósito de cheques en periodo de compensación
Depósito de cheques en moneda extranjera
Son los depósitos que la empresa realizó y que no aparecen en el estado de cuenta actual emitido por el banco.
Depósitos con cheque ajeno
Depósitos no efectuados
Depósitos en tránsito
Depósitos con cheques pendientes de cobro
Los resultados de los arqueos de caja deben reflejarse en los registros contables de la empresa. Si se encuentra una diferencia entre el efectivo contado y comprobantes con el registrado en los libros contables, se debe realizar un ajuste contable para reflejar el monto real de efectivo en la caja. Este ajuste debe ser registrado en el libro mayor de la empresa para asegurar que los registros contables sean precisos y estén actualizados. A nivel contable, si la diferencia entre el arqueo físico y contable es positiva (sobra dinero en caja).¿Cual es el registro en la contabilidad? considerando el principio de prudencia presente en los principios contables, que establece que los ingresos se deben contabilizar únicamente cuando se produzcan y las pérdidas cuando se conozcan.
Cargo a Ingresos pendientes de aplicar con Abono a Caja
Cargo a Caja y Abono a Ingresos pendientes de aplicación
Cargo a Ingresos pendientes de aplicación con Abono a Clientes
Ninguna respuesta es correcta
Es un procedimiento de control interno dentro de la tesorería que permite a las empresas y negocios comprobar los datos contables de sus cuentas de efectivo con lo que realmente tienen en caja.
La conciliación bancaria
La consulta teléfonica del saldo a contabilidad
La supervisión
El arqueo de caja
Esta actividad de control contable se hace para determinar la razón de cualquier diferencia entre el saldo que aparece en los libros y el que muestra el estado del banco.
El arqueo de recibos, facturas y efectivo
El recibir el estado de cuenta del banco
El arqueo de caja
La conciliación de la cuenta bancaria
Una de las actividades más importantes de cualquier empresa, especialmente a nivel contable, es (a) . Se trata de un proceso en el cual se comparan lo registrado en los libros de contabilidad con los saldos reales, y es especialmente relevante cuando hablamos de la gestión de la tesorería.
Son los depósitos que la empresa realizó y que no aparecen en el estado de cuenta actual emitido por el banco.
Depósitos con cheque ajeno
Depósitos no efectuados
Depósitos en tránsito
Depósitos con cheques pendientes de cobro
La conciliación bancaria se hace para conciliar los saldos del banco y los registros contables. Al respecto:
Es un estado financiero básico que se elabora en forma mensual y se guarda en los archivos permanentes de la empresa
Es un reporte de control contable que se elabora en forma mensual y se guarda en los archivos permanentes de la empresa
Ninguna respuesta es correcta
Es una herramienta presupuestaria de la empresa
Existen dos etapas en la preparación de una conciliación bancaria para determinar el saldo correcto a fin de mes
Determinar las diferencias en el estado del banco.
A partir del saldo de los registros contables de la empresa se llega al saldo del estado de cuenta.
Precisar las diferencias en el saldo en libros.
Con base en el saldo del estado de cuenta se llega al saldo en libros.

