
 Worksheets
NIIF S1: Requerimientos Generales y Fundamentos
Total questions: 74
Worksheet time: 37mins
Según la introducción, ¿cuál es el propósito principal de la NIIF S1 en relación con la información financiera a revelar sobre sostenibilidad?
Proveer guías de auditoría externa para empresas sostenibles
Establecer requerimientos básicos para revelar información sobre sostenibilidad útil para inversionistas
Sustituir por completo las NIIF tradicionales en la preparación de estados financieros
Definir métricas únicas obligatorias para todas las industrias
La NIIF S1 debe utilizarse junto con otra norma para obtener orientación específica de sostenibilidad. ¿Cuál es esa norma complementaria mencionada?
NIIF 9 Instrumentos Financieros
NIIF S2
NIIF 16 Arrendamientos
NIC 1 Presentación de Estados Financieros
¿Qué tipo de revelaciones menciona la NIIF S1 que pueden apoyarse en normas SASB basadas en cada industria?
Revelaciones específicas de la industria sobre riesgos u oportunidades de sostenibilidad
Revelaciones de cumplimiento tributario y fiscal
Revelaciones de únicamente impacto ambiental global
Revelaciones de marketing y comunicación corporativa
Según la Norma, una característica de la NIIF S1 respecto a otras normativas contables es que es:
Agresiva frente a los GAAP y exige su reemplazo
Agnóstica respecto a los GAAP
Dependiente exclusivamente de GAAP estadounidenses
Incompatible con los estándares ESG
¿Qué exige la NIIF S1 para ayudar a los inversionistas a comprender conexiones clave?
Revelaciones que relacionen riesgos y oportunidades de sostenibilidad con los estados financieros
Revelaciones de campañas publicitarias sobre sostenibilidad
Revelaciones de certificaciones de calidad ISO
Revelaciones de políticas de recursos humanos sin vínculo financiero
¿Cuál es el objetivo declarado de la NIIF S1?
Exigir que una entidad revele únicamente métricas ambientales
Requerir que una entidad revele información útil sobre riesgos y oportunidades de sostenibilidad para la toma de decisiones de usuarios de informes financieros con propósito general
Permitir que las entidades omitan información de sostenibilidad si no es de interés público
Centralizar los informes de sostenibilidad en reportes gubernamentales
En el alcance, ¿qué sucede con los riesgos y oportunidades de sostenibilidad que afecten las perspectivas de una entidad pero estén fuera del alcance de la NIIF S2?
No deben revelarse bajo ninguna norma
Se revelan utilizando fuentes y guías como las SASB mencionadas en NIIF S1
Se trasladan a informes tributarios
Se reportan solo en memorias internas
Respecto a la relación con NIIF tradicionales, la NIIF S1:
Sustituye las NIIF 9 y 16
No tiene relación y se aplica solo a ONG
Es complementaria y explica el impacto de factores sostenibles en la contabilidad
Se limita a medir inventarios físicos
Ejemplo dado: si una empresa reporta caída de ingresos, la NIIF S1 permite explicar que se debió a:
Cambios en tasas de interés solamente
Mala gestión ambiental, protestas sociales o ineficiencias en la cadena de suministro por falta de estándares ESG
Revalorización de activos intangibles
Errores de transcripción contable
La presentación razonable de la NIIF S1 exige que la información revelada sea:
Creativa y atractiva para marketing
Comparable, verificable, oportuna y comprensible
Exclusiva para auditores internos
Resumida en una sola métrica
Un conjunto completo de información financiera a revelar relacionada con la sostenibilidad debe presentar fielmente:
Solo oportunidades y no riesgos
Todos los riesgos y oportunidades de sostenibilidad que podrían esperarse razonablemente que afecten las perspectivas de la entidad
Únicamente impactos positivos para no alarmar a los inversionistas
Riesgos de corto plazo excluyendo los de largo plazo
La materialidad o importancia relativa, según NIIF S1, implica que una entidad debe revelar:
Cualquier dato disponible aunque irrelevante
Información material sobre riesgos y oportunidades de sostenibilidad que podrían afectar razonablemente las perspectivas de la entidad
Solo cuestiones regulatorias de su país
Información histórica sin conexión con expectativas futuras
“Entidad que informa” significa que la información financiera para revelar relacionada con la sostenibilidad:
Puede referirse a una filial distinta a la que prepara estados financieros
Se refiere a la misma entidad que informa en los estados financieros relacionados
Debe consolidar información de todos los competidores
Se limita a la casa matriz independientemente del alcance de reporte
La información conectada, según el texto, resalta conexiones entre:
Departamentos de marketing y ventas exclusivamente
Diversos riesgos y oportunidades de sostenibilidad, la gobernanza, la estrategia, la gestión de riesgos, las métricas y objetivos, y los informes financieros con propósito general
Solo métricas ambientales y emisiones
Auditorías externas y políticas fiscales
Selecciona la afirmación que mejor describe la utilidad de la NIIF S1 para usuarios de informes financieros con propósito general.
Facilita decisiones relativas al suministro de recursos al ofrecer información sobre cómo los factores de sostenibilidad afectan a la entidad
Evita que los usuarios consideren riesgos sociales en sus decisiones
Reduce la necesidad de presentar estados financieros tradicionales
Limita la divulgación a aspectos de gobierno corporativo sin relación financiera
Según el pilar de Gobernanza de TCFD, ¿qué debe identificar el informe sobre sostenibilidad respecto al papel de la Gerencia?
Los proveedores externos que auditan las métricas
Los responsables y cómo la Gerencia identifica, evalúa y gestiona riesgos y oportunidades
El presupuesto anual asignado a proyectos ambientales
La lista de iniciativas filantrópicas de la compañía
En el ámbito de Gobernanza, ¿qué aspecto se debe divulgar sobre la supervisión de riesgos y oportunidades de sostenibilidad?
Si la gerencia delega la función en un cargo o comité y cómo se ejerce la supervisión
La marca del software utilizado para reportes
El número de empleados por departamento
El historial de donaciones de la empresa
Dentro del pilar de Estrategia, ¿qué se debe explicar respecto a la resiliencia de la compañía?
Cómo la empresa reduce costos operativos
Cómo la compañía resiste y se adapta ante los riesgos de sostenibilidad
Cómo se seleccionan proveedores por precio
Cómo se planea el marketing de productos sostenibles
En las divulgaciones de Estrategia, ¿qué se debe incluir sobre el impacto en la compañía?
El impacto en el modelo de negocios, la toma de decisiones y la planificación financiera
El impacto en la cultura organizacional y el clima laboral
El impacto en la reputación en redes sociales
El impacto en la satisfacción del cliente
Para identificar riesgos y oportunidades, ¿qué debe describir la entidad respecto al horizonte cronológico del riesgo/oportunidad?
Solo el corto plazo
El horizonte cronológico razonable en que podría tener efecto financiero
Únicamente el largo plazo
El año fiscal actual
Al definir el horizonte temporal, ¿qué plazos deben considerarse según la guía?
Diario y semanal
Corto, mediano y largo plazo
Trimestral y semestral
Únicamente plurianual
En Gestión de riesgos, ¿qué información se debe divulgar sobre la evaluación de riesgos?
Cómo la compañía evalúa la probabilidad y el impacto de los riesgos
Los salarios del equipo de riesgos
Las herramientas de ofimática utilizadas
Los colores del mapa de calor sin explicación
Durante el proceso de evaluación de riesgos, ¿qué tipo de parámetros de entrada se consideran según el texto?
Preferencias personales del gerente
Fuentes de datos utilizadas en la evaluación
Opiniones de clientes en redes sociales
Resultados de encuestas internas de clima
En la consistencia del proceso con años anteriores, ¿qué se espera que la compañía haga respecto a las oportunidades?
Evitar priorizarlas por falta de datos
Evaluarlas, establecer prioridades, y monitorear, gestionar y mitigar
Delegarlas a proveedores externos sin seguimiento
Cerrarlas si no tienen impacto inmediato
Cuando una entidad revela riesgos y oportunidades relacionados con la sostenibilidad, ¿qué objetivo tiene la divulgación para los usuarios de informes financieros?
Permitir comprender los riesgos y oportunidades que podrían afectar razonablemente las perspectivas de la entidad
Comparar la empresa con sus competidores en marketing
Calcular impuestos locales
Evaluar el desempeño del departamento de TI
Respecto a los horizontes temporales de los riesgos y oportunidades, ¿qué debe especificar la entidad?
El mes con mayores ventas
Los horizontes corto, medio y largo plazo en los que podrían producirse efectos
El día del año con mayor actividad financiera
La década en la que se fundó la empresa
En el modelo de negocio y cadena de valor, ¿qué tipo de información debe revelar la entidad?
Descripción de efectos actuales y previstos de riesgos y oportunidades en el modelo de negocio y cadena de valor
Solo una lista de proveedores principales
Plan de marketing digital
Políticas de vacaciones
Dentro de la cadena de valor, ¿qué debe describir la entidad respecto a la concentración de riesgos y oportunidades?
Dónde se concentran, incluyendo zonas geográficas, instalaciones y tipos de activos
Qué áreas tienen mayor presupuesto de TI
Qué procesos requieren más personal
Qué clientes generan más ingresos
En Métricas y objetivos, ¿qué debe divulgar la compañía sobre la gestión de riesgos y oportunidades de sostenibilidad?
Cómo mide, monitorea y gestiona los riesgos y oportunidades; los objetivos fijados y las métricas usadas para evaluar el avance
Solo los objetivos corporativos generales
El número de indicadores clave de rendimiento sin definición
La opinión de la gerencia sobre el progreso sin datos
Sobre la garantía de las divulgaciones, ¿qué se requiere según la norma?
Garantía obligatoria por una entidad externa en todos los casos
No es obligatoria por estas normas, pero se debe divulgar si la medición es validada o garantizada externamente
Garantía solo si la empresa es pública
Validación exclusiva por auditores internos
Según el texto, ¿cuándo debe una entidad presentar la información financiera a revelar relacionada con la sostenibilidad?
En un informe separado publicado al final del ejercicio fiscal
Al mismo tiempo que sus estados financieros relacionados y cubriendo el mismo periodo
Únicamente cuando existan cambios significativos en políticas ambientales
Después de la auditoría externa, sin relación con los estados financieros
¿Qué cambio clave introduce NIIF S1 en la forma de entender la información financiera, según el pasaje?
Prioriza únicamente la precisión de las cifras contables
Elimina la necesidad de reportes de sostenibilidad
Exige mostrar cómo se genera el valor y cuán sostenible es en el tiempo, más allá de cifras impecables
Sustituye los estados financieros por informes de impacto social
De acuerdo con el objetivo de NIIF S2, ¿qué tipo de información debe revelar una entidad sobre el clima?
Solo emisiones de gases de efecto invernadero del último año
Riesgos y oportunidades relacionados con el clima útiles para los usuarios principales al tomar decisiones de suministro de recursos
Únicamente metas voluntarias de reducción de huella de carbono
Datos climáticos regionales sin conexión con la actividad de la entidad
¿Qué efectos se espera que los riesgos y oportunidades climáticos revelados bajo NIIF S2 puedan tener, según el texto?
Impacto exclusivamente en la reputación corporativa a largo plazo
Afectaciones razonables a los flujos de efectivo, acceso a financiación o costo del capital en distintos plazos
Solo variaciones en el inventario físico por eventos meteorológicos
Cambios en la estructura accionaria sin impacto financiero
Según NIIF S2, ¿cuál de las siguientes categorías corresponde a los riesgos relacionados con el clima a los que puede estar expuesta una entidad?
Riesgos de mercado internos
Riesgos físicos relacionados con el clima
Riesgos de liquidez general
Riesgos tecnológicos no climáticos
De acuerdo con el alcance de NIIF S2, ¿qué tipo de riesgos climáticos se definen además de los riesgos físicos?
Riesgos reputacionales
Riesgos de transición relacionados con el clima
Riesgos legales contractuales
Riesgos operativos genéricos
En la gobernanza de riesgos climáticos, ¿cuál es el objetivo principal de la información financiera a revelar?
Permitir a los usuarios estimar la inflación futura
Comprender procesos, controles y procedimientos de gobernanza para supervisar, gestionar y vigilar riesgos y oportunidades climáticos
Calcular la rentabilidad contable de cada unidad de negocio
Definir la política fiscal de la entidad
Para cumplir con NIIF S2, la entidad debe identificar órganos o personas responsables de la supervisión de riesgos y oportunidades climáticos. ¿Cuál de las siguientes opciones ejemplifica correctamente tales órganos?
El departamento de marketing exclusivamente
Un consejo, comité u órgano equivalente encargado de la gobernanza
Solo el equipo de ventas regional
Proveedores externos sin relación jerárquica
En la sección de gobernanza, ¿qué evaluación específica debe revelar la entidad?
Evaluación de su solvencia crediticia
Evaluación de su resiliencia al cambio climático
Evaluación de satisfacción del cliente
Evaluación del rendimiento de RR. HH.
La entidad debe explicar si los riesgos identificados son físicos o de transición. ¿Cuál es el propósito de esta explicación dentro de NIIF S2?
Clasificar el riesgo por su impacto fiscal
Distinguir la naturaleza del riesgo climático para su gestión
Cumplir requisitos de auditoría interna únicamente
Eliminar la necesidad de mitigación
Según NIIF S2, ¿qué información sobre planes debe revelar una entidad respecto a la descarbonización?
Planes para aumentar la huella de carbono
Planes para pasar a una economía con menos emisiones de carbono
Planes para externalizar todas las funciones de TI
Planes para adquirir activos digitales
Cuando una entidad fija objetivos climáticos, ¿qué se requiere explicar acerca de cómo alcanzarlos?
Cómo reducirá el gasto en formación
Cómo tiene previsto alcanzar los objetivos relacionados con el clima que se haya fijado
Cómo cambiará el logotipo corporativo
Cómo ampliará su presencia en redes sociales
Respecto a los cambios en el modelo de negocio, ¿qué ámbitos deben revelarse para enfrentar riesgos y oportunidades climáticos?
Cambios en estrategia y asignación de recursos, incluyendo mitigación y adaptación
Cambios de marca y marketing digital
Solo variaciones en el precio de venta
Únicamente la rotación de personal
Al describir riesgos y oportunidades climáticos, ¿qué debe especificar la entidad sobre los horizontes temporales?
Solo el largo plazo y su impacto en ventas
Corto, medio o largo plazo en que podrían producirse los efectos
Exclusivamente el corto plazo operacional
Horizontes indefinidos sin precisión temporal
En la información sobre riesgos y oportunidades, ¿qué requisito existe para la definición de corto, medio y largo plazo?
No se requiere definirlos
Explicar cómo los define la entidad y cómo se vinculan a horizontes de planificación para decisiones estratégicas
Definirlos según normativa fiscal
Usar definiciones estándar del sector sin justificación
En el apartado "Modelo de negocio y cadena de valor", ¿qué debe revelar una entidad para que los usuarios comprendan los efectos climáticos?
Una descripción de los efectos actuales y previstos en el modelo de negocio y cadena de valor, y dónde se concentran los riesgos y oportunidades (zonas geográficas, instalaciones y tipos de activos)
Solo la facturación por región
La lista de clientes principales
El inventario de equipos de oficina
En "Estrategia y toma de decisiones", ¿qué información debe incluir la entidad sobre su respuesta a riesgos y oportunidades climáticos?
Cómo prevé responder en su estrategia, y cómo prevé alcanzar los objetivos climáticos propios y los exigidos por leyes o regulaciones
Cómo reducirá el gasto en publicidad
Cómo reorganizará su calendario de eventos
Cómo eliminará todos los riesgos a corto plazo
DoK2—Aplicación: Una entidad ha identificado un riesgo de transición por cambios regulatorios. Según NIIF S2, ¿qué debe explicar al revelarlo?
Si el riesgo es físico o de transición y el horizonte temporal en que podrían producirse sus efectos, además de su definición de corto, medio y largo plazo vinculada a la planificación
Solo el monto de pérdidas esperadas
Quién es el accionista mayoritario
El número de empleados afectados
DoK3—Razonamiento: Si una empresa planea adaptar su cadena de valor por riesgos físicos de inundación, ¿qué combinación de revelaciones exige NIIF S2 para apoyar decisiones estratégicas informadas?
Solo declarar la ubicación de oficinas centrales
Describir efectos actuales y previstos en el modelo y cadena de valor, identificar zonas geográficas/instalaciones/activos donde se concentran riesgos, y detallar cambios en estrategia y recursos de mitigación y adaptación
Publicar una encuesta de clima laboral
Indicar el logotipo que se usará en comunicaciones sobre clima
Según NIIF S2, ¿qué tipo de cambios en el modelo de negocio pueden implementarse para gestionar riesgos y oportunidades climáticas?
Planes para gestionar o desmantelar operaciones intensivas en carbono, energía o agua
Incrementar el marketing digital sin cambios operativos
Reducir solo gastos administrativos
Aumentar inventarios de productos no relacionados con el clima
¿Cuál es un ejemplo de esfuerzo directo de reducción o adaptación al clima mencionado por NIIF S2?
Cambiar procesos de producción o equipos
Negociar alianzas de marca
Aumentar campañas publicitarias
Externalizar el área de atención al cliente
NIIF S2 destaca esfuerzos indirectos de reducción o adaptación. ¿Cuál de los siguientes corresponde a esos esfuerzos?
Trabajo con clientes y cadenas de suministro
Solo eficiencia energética interna
Capacitación exclusiva del personal de TI
Eliminación de reportes financieros
En el contexto de planes de transición relacionados con el clima, ¿qué información debe incluir la entidad según NIIF S2?
Supuestos clave utilizados y dependencias del plan
Historias de la fundación de la empresa
Preferencias personales del director general
Calendario de eventos sociales corporativos
¿Qué elemento debe explicar la entidad respecto de sus objetivos climáticos?
Cómo prevé alcanzar cualquier objetivo relacionado con el clima, incluidas metas de emisión
Qué campaña publicitaria lanzará
Qué nuevos mercados no climáticos explorará
Qué beneficios sociales internos ofrecerá
De acuerdo con NIIF S2, una entidad debe revelar sus emisiones brutas absolutas de gases de efecto invernadero de qué alcances?
Alcance 1, 2 y 3
Solo Alcance 1
Alcance 2 y 3 únicamente
Ningún alcance, solo intensidad
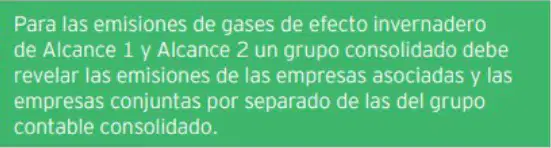
Para emisiones de Alcance 1 y 2, ¿qué debe hacer un grupo consolidado?
Revelar por separado las emisiones de empresas asociadas y conjuntas de las del grupo consolidado
Mezclar todas las emisiones sin distinguir origen
Reportar solo las de la matriz
Delegar el reporte en un tercero sin detalle
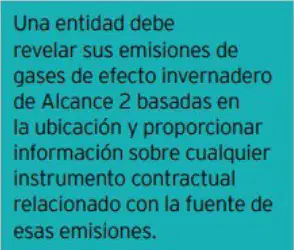
¿Qué se requiere sobre las emisiones de Alcance 2 basadas en la ubicación?
Proporcionar información sobre cualquier instrumento contractual relacionado con la fuente de esas emisiones
Ignorar los contratos de suministro eléctrico
Usar únicamente factores de emisión históricos
Reportar como Alcance 1
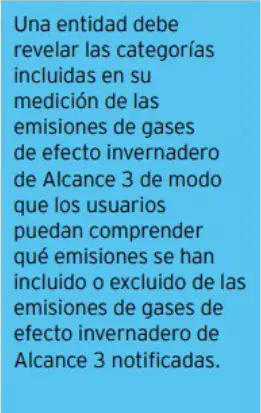
Respecto a Alcance 3, ¿qué debe revelar una entidad?
Las categorías incluidas en su medición y qué emisiones se han excluido de las notificadas
Solo el total global sin desglose
Únicamente emisiones de viajes de negocios
Nada si son menores al 5%
¿Cuál de las siguientes NO es una categoría métrica entre industrias requerida por NIIF S2?
Preferencias de color de los productos
Riesgos de transición y riesgos físicos
Oportunidades relacionadas con el clima
Despliegue de capital
¿Qué categoría adicional de métricas reconoce NIIF S2 además de las interindustriales?
Métricas basadas en la industria
Métricas de entretenimiento
Métricas de marketing digital
Métricas subjetivas del director
¿Qué tipo de objetivo debe divulgarse en relación con el clima según NIIF S2?
Objetivos que la entidad ha fijado, los obligatorios por ley y cualquier objetivo de emisiones de GEI
Solamente metas de ventas
Metas de satisfacción del cliente
Objetivos de contratación general
¿Cuál es un ejemplo de revelación específica requerida que vincula finanzas y clima?
Importe de gastos de capital, financiamiento o inversión destinados a riesgos y oportunidades climáticas
Número de eventos sociales celebrados
Cantidad de cuentas en redes sociales
Gasto en publicidad genérica
¿Qué debe informar la entidad respecto al precio del carbono?
El precio interno del carbono usado para evaluar costos de emisiones y cómo lo aplica en decisiones
Únicamente precios internacionales al contado
Que no utiliza ningún precio por política
Valor del oro como referencia de riesgo
En términos de activos y actividades de negocio, ¿qué información se exige?
Cantidad y porcentaje que son vulnerables a riesgos de transición o físicos, o alineados con oportunidades relacionadas con el clima
Solo activos completamente amortizados
Únicamente actividades de marketing
Porcentaje de activos artísticos
Según la tabla de ejemplos sectoriales, ¿cuál es una métrica clave ejemplar para la banca comercial bajo NIIF S2?
Emisiones por tipo de préstamo e intensidad de carbono
Ton CO2/ton producto e intensidad de uso energético
gCO2e/km transportado y tasa de incidentes
Consumo de agua/habitación e intensidad de emisiones
En gestión de activos, ¿qué tema de divulgación clave según NIIF S2 aparece en la tabla?
Impactos ambientales de los proyectos
Factores ESG en decisiones de inversión y emisiones financiadas
Adaptación climática y uso energético de inmuebles
Emisiones fugitivas, riesgos físicos y seguridad operativa
Para el sector de construcción, ¿qué métrica ejemplar se menciona como alineada con eficiencia ambiental?
% activos con evaluación climática, alineación net-zero
Uso de materiales reciclados y eficiencia de diseño
Emisiones operativas por m² e intensidad energética
Planes de cierre y frecuencia de pruebas de emergencia
En bienes raíces, ¿qué métrica clave ejemplar se destaca?
Emisiones operativas por m² e intensidad energética
gCO2e/km transportado y tasa de incidentes
Consumo de agua/habitación e intensidad de emisiones
Uso de materiales sostenibles y condiciones laborales
Para hotelería, ¿cuál de las siguientes métricas ejemplares aparece en la referencia?
Emisiones Scope 1 y 2; preparación ante emergencias
Consumo de agua por habitación e intensidad de emisiones
Ton CO2/ton producto e intensidad de uso energético
Evaluación climática en prestación de servicios
En minería y metales, ¿qué tema de divulgación clave se menciona?
Gestión de relaves, riesgos físicos y transición energética
Adaptación climática y consumo de agua
Calidad del aire y emisiones GHG
Sustancias químicas y trazabilidad en cadena
Para hidrocarburos (Upstream), ¿qué métrica ejemplar específica se lista?
Emisiones por tipo de préstamo e intensidad de carbono
Emisiones Scope 1 y 2; preparación ante emergencias
% activos con objetivos net‑zero
Uso de materiales reciclados y eficiencia de diseño
En transporte ferroviario, ¿cuál es una métrica clave ejemplar citada?
gCO2e/km transportado y tasa de incidentes
Emisiones operativas por m² e intensidad energética
Consumo de agua/habitación e intensidad de emisiones
Planes de cierre y pruebas de emergencia
Según la conclusión, ¿cuál es un objetivo central de la NIIF S2?
Incrementar la complejidad técnica de los reportes financieros
Mejorar la transparencia e integrar la sostenibilidad en la toma de decisiones
Limitar la divulgación a riesgos de corto plazo únicamente
Remplazar todas las métricas sectoriales por un único indicador global
De acuerdo con la conclusión, ¿cómo contribuye la NIIF S2 a la transición hacia una economía baja en carbono?
Reduciendo la participación de inversores en el proceso de reporte
Obligando a las empresas a informar cómo los factores climáticos afectan su rendimiento y facilitando opiniones fundamentadas
Eliminando la evaluación de riesgos físicos y de transición
Promoviendo únicamente la eficiencia energética sin considerar el acceso equitativo

