
 Worksheets
Capítulo 4. Mano de obra: Introducción y Definición
Total questions: 124
Worksheet time: 1hrs 2mins
Según la definición presentada, ¿qué caracteriza a la mano de obra en una empresa?
Es la fuerza de trabajo que recibe retribución económica por labores desempeñadas en un periodo determinado
Es el conjunto de activos físicos utilizados para producir bienes y servicios
Es la inversión de capital que se destina a maquinaria y equipo
Es la estrategia comercial para incrementar ventas sin costos adicionales
En el ejemplo del zoológico, ¿cuál de las siguientes se clasifica como mano de obra directa?
Cuidadores que están en contacto con los animales y guías que explican al público
Supervisores y gerente del complejo
Encargados de tesorería y finanzas
Personal de ventas en las boleterías
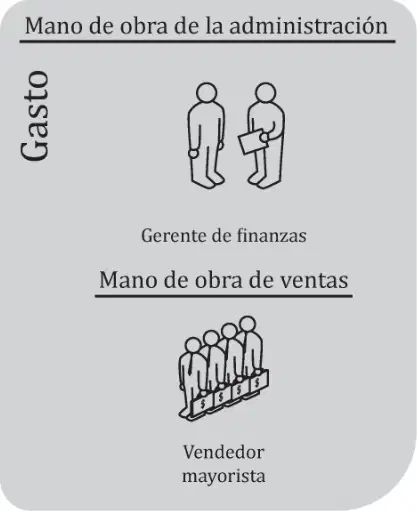
Selecciona todas las opciones que corresponden a tipos de mano de obra considerados gasto (no costo) en la clasificación general.
Mano de obra de la administración
Mano de obra de ventas
Mano de obra directa (MOD)
Mano de obra indirecta (MOI)
¿Cuál es la diferencia principal entre mano de obra directa y mano de obra indirecta según el contexto productivo?
La directa participa de manera primaria en la realización del bien o servicio, mientras la indirecta contribuye de forma auxiliar o de supervisión
La directa pertenece al área administrativa y la indirecta al área de ventas
La directa se paga semanalmente y la indirecta mensualmente
La directa siempre es más costosa que la indirecta
En una fábrica, ¿quién constituye típicamente la mano de obra directa?
El operario de la máquina que produce los bienes
El gerente de finanzas que aprueba presupuestos
El supervisor de producción que coordina turnos
El vendedor mayorista que negocia precios
En el zoológico, ¿qué rol sería mano de obra indirecta?
Supervisores y gerente del complejo que contribuyen de manera indirecta a la prestación del servicio
Veterinarios a tiempo completo que atienden animales
Guías que explican al público particularidades de las especies
Personal de boletería responsable de ventas
Marca las afirmaciones correctas sobre la retribución de la mano de obra en las empresas, según la definición.
La retribución económica se entrega por labores desempeñadas durante un periodo determinado
El pago de remuneraciones se realiza usualmente de manera semanal, quincenal o mensual
La retribución sólo aplica al esfuerzo físico, no al mental
Las remuneraciones se pagan exclusivamente al finalizar el año fiscal
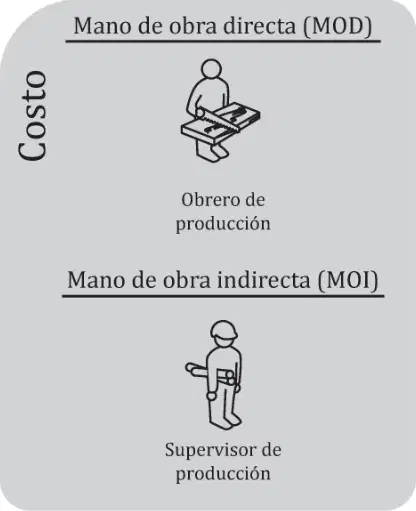
De acuerdo con el gráfico de clasificación, empareja cada ejemplo con su tipo de mano de obra.
Obrero de producción — MOD; Supervisor de producción — MOI; Gerente de finanzas — Administración; Vendedor mayorista — Ventas
Obrero de producción — Administración; Supervisor de producción — Ventas; Gerente de finanzas — MOD; Vendedor mayorista — MOI
Obrero de producción — MOI; Supervisor de producción — MOD; Gerente de finanzas — Ventas; Vendedor mayorista — Administración
Según el material, ¿qué define a la mano de obra indirecta en una empresa de producción o servicios?
Actividades directamente relacionadas con la fabricación del bien o la prestación del servicio
Tareas no vinculadas con la fabricación pero necesarias para el buen desarrollo del negocio
Funciones de venta de cara al cliente y cobro
Labores administrativas enfocadas en la contabilidad y finanzas
Identifica el ejemplo más representativo de mano de obra indirecta mencionado en el texto.
Operarios que ensamblan el producto final
Supervisores a cargo de muchos operarios
Personal de ventas que prospecta clientes
Contadores que cierran estados financieros
¿Cómo se clasifica la mano de obra administrativa y de ventas según el texto?
Como parte del costo del producto específico
Como mano de obra directa por su relación con la producción
Como gastos operativos de la compañía al no tener relación con la producción
Como inversiones de capital por su impacto a largo plazo
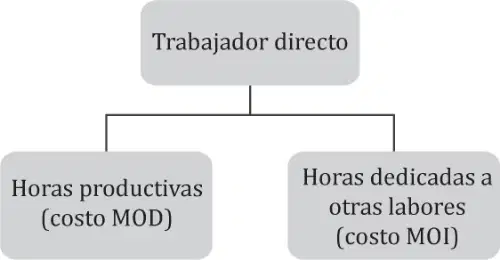
El gráfico descrito como "Horas productivas y no productivas" divide el tiempo de un trabajador directo en dos categorías. ¿Cuál es la interpretación correcta?
Horas productivas corresponden al costo de mano de obra directa (MOD)
Horas dedicadas a otras labores corresponden al costo de mano de obra indirecta (MOI)
Ambas categorías se consideran siempre gastos operativos
Las horas productivas se registran como mano de obra administrativa
De acuerdo con la definición, ¿qué caracteriza al trabajador directo?
Realiza actividades directamente relacionadas con la fabricación del bien o servicio
Solo ejecuta funciones de mantenimiento y limpieza
Se dedica exclusivamente a ventas y atención al cliente
Trabaja en administración y no participa en producción
El texto señala que no todo el costo del trabajador directo es mano de obra directa. ¿Cuál es la razón?
Porque sus horas se pagan como salario fijo y no se asignan a productos
Porque además de producir puede realizar preparación, mantenimiento y limpieza, que suelen ser mano de obra indirecta
Porque la normativa contable impide clasificar costos laborales como directos
Porque todo costo laboral se considera gasto y nunca costo
Sobre la tarjeta de tiempo, ¿qué función principal cumple en las empresas según el texto?
Detalla cada actividad específica realizada por el trabajador en la jornada
Registra horas de ingreso, salida y pausas para controlar días trabajados y efectuar el pago
Asigna automáticamente costos a productos en función del rendimiento
Lleva un historial de capacitación y evaluaciones de desempeño
Según la explicación sobre control horario, ¿qué limitación tiene la tarjeta de tiempo frente a la boleta de trabajo?
No puede registrar las horas, solo las actividades
No permite obtener información sobre actividades específicas realizadas por cada trabajador
No integra datos con recursos humanos
No admite identificación biométrica como huella digital
Observa el informe de tiempo de Fátima Ante Barrantes. Según la política de la empresa, el horario normal es de 9 a.m. a 6 p.m. y el horario extra es a partir de las 6 p.m. ¿Cuál es el total de horas extras registradas en la semana mostrada?
0 horas
1 hora
2 horas
3 horas
Con base en el informe de tiempo, ¿cuántas horas totales trabajó Fátima durante la semana indicada?
40 horas
41 horas
42 horas
39 horas
En la tarjeta de tiempo, ¿qué franja horaria corresponde al refrigerio y por ello no se marca como hora trabajada?
De 12 p.m. a 1 p.m.
De 1 p.m. a 2 p.m.
De 2 p.m. a 3 p.m.
De 3 p.m. a 4 p.m.
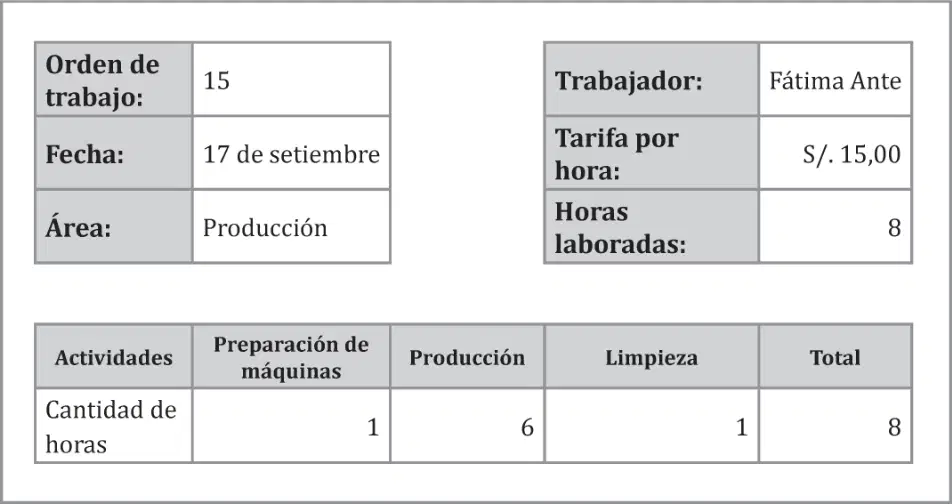
Según la boleta de trabajo, ¿cuántas horas de Fátima se consideran mano de obra directa y cuántas mano de obra indirecta en el día indicado?
6 horas de producción son mano de obra directa
1 hora de preparación de máquinas es mano de obra indirecta
1 hora de limpieza es mano de obra directa
Las 8 horas del día son mano de obra directa
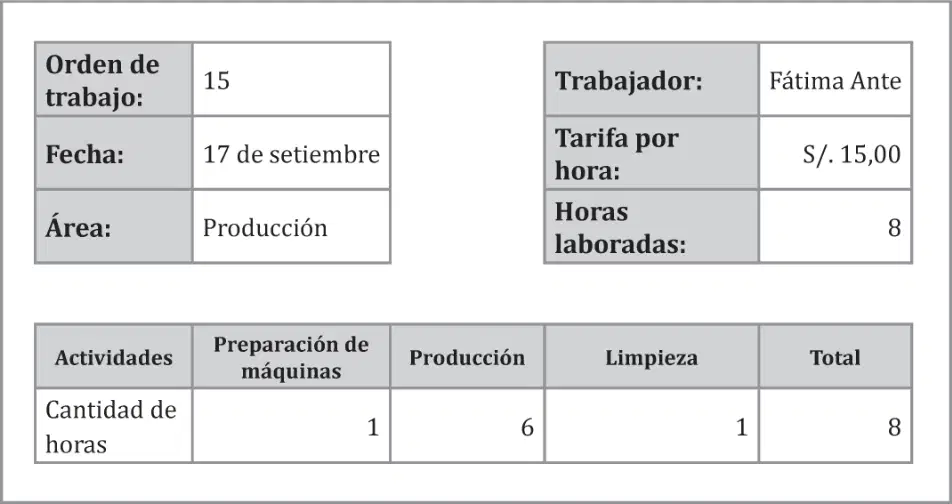
Si la tarifa por hora indicada en la boleta de trabajo incluye cargas sociales y es de S/ 15,00, ¿cuál es el costo total del día para las 8 horas laboradas?
S/ 90,00
S/ 105,00
S/ 120,00
S/ 135,00
Según el material, ¿cómo se clasifica el costo del tiempo ocioso cuando es normal e inevitable dentro del proceso productivo?
Como gasto extraordinario
Como mano de obra directa
Como mano de obra indirecta
Como pérdida financiera no operativa
El tiempo ocioso generado por negligencias e ineficiencias en el proceso productivo se reconoce como:
Un costo de mano de obra directa
Un costo de mano de obra indirecta
Un gasto o una pérdida
Una provisión por vacaciones
En la bonificación por turno, si se solicita a un trabajador directo que dedique un turno completo a limpiar y preparar máquinas para el siguiente turno, el costo se considera:
Mano de obra directa
Mano de obra indirecta
Costo financiero
Gasto administrativo
Respecto a la bonificación por horas extras, ¿cuál de los siguientes casos clasifica las horas extra como costo de mano de obra directa?
Horas extra por trabajos programados al azar sin pedido específico
Horas extra por negligencias o baja productividad del trabajador
Horas extra por un trabajo específico y programado, como un pedido urgente de un cliente
Horas extra por preparación general de máquinas para un turno futuro
Selecciona todos los casos en que la bonificación por horas extras se clasifica como mano de obra indirecta.
Trabajos al azar sin programación específica
Trabajo específico y programado por pedido urgente
Horas extra originadas por negligencias o ineficiencias
Tiempo adicional por mantenimiento preventivo planificado
El reemplazo por vacaciones de un trabajador directo mediante personal temporal se considera:
Mano de obra indirecta
Mano de obra directa
Gasto no operativo
Bonificación por turno
Los contratos sujetos a modalidad se caracterizan por:
Duración indefinida y continuidad automática
Duración fija con extinción de la relación al terminar el plazo
Imposibilidad de rescisión por parte del empleador
Plazo máximo de un año sin renovaciones
Dentro de los contratos de naturaleza temporal por inicio o lanzamiento de una nueva actividad, ¿cuál es la duración máxima indicada?
Un año
Tres años
Cinco años
Seis años
Según la normativa descrita, ¿cuál es la duración máxima de los contratos por reconversión empresarial vinculados a variaciones tecnológicas o de sistemas, métodos y procedimientos productivos y administrativos?
Un año
Dos años
Seis meses
Tres años
¿Cuál de las siguientes afirmaciones caracteriza correctamente al contrato ocasional dentro de los contratos de naturaleza accidental?
Se utiliza para reemplazar temporalmente a un trabajador estable por una situación específica y no fija un máximo de duración
Se origina por situaciones de fuerza mayor y dura el tiempo que dure la emergencia
Surge para atender necesidades ocasionales y puede durar hasta seis meses
Cubre necesidades permanentes pero discontinuas de la empresa
Dentro de los contratos de naturaleza accidental, ¿qué distingue al contrato de suplencia?
Atiende necesidades estacionales de productos
Reemplaza al trabajador permanente por un tiempo determinado y, al finalizar, el personal estable retorna a su puesto
Cubre necesidades permanentes aunque discontinuas
Tiene una duración vinculada a la culminación de una obra específica
Seleccione todas las características que corresponden al contrato de emergencia dentro de los contratos de naturaleza accidental.
Se origina por situaciones de fuerza mayor
Tiene una duración máxima de seis meses
Dura el período que dure la emergencia
Se utiliza para cubrir necesidades permanentes pero discontinuas
En los contratos de obra o servicio, ¿qué define la duración del contrato para una obra determinada o un servicio específico?
La duración máxima legal de dos años
La culminación de la obra o del servicio
La existencia de necesidades estacionales
La decisión discrecional del empleador
¿Qué necesidad empresarial busca cubrir el contrato intermitente dentro de los contratos de obra o servicio?
Necesidades ocasionales de corta duración
Necesidades permanentes pero de naturaleza discontinua
Emergencias derivadas de fuerza mayor
Reemplazo de personal estable por un tiempo determinado
El contrato por temporada se origina en determinadas épocas del año. ¿Cuál es su fundamento principal según el texto?
La culminación de un proyecto único
La variación tecnológica en procesos productivos
La estacionalidad de los productos que genera demanda en ciertos periodos
La necesidad de suplir a trabajadores permanentes
En los contratos a plazo indeterminado, ¿cuál es la jornada ordinaria laboral para un trabajador dependiente en planilla según el texto?
9 horas diarias o 54 horas semanales
8 horas diarias o 48 horas semanales
7 horas diarias o 42 horas semanales
10 horas diarias o 50 horas semanales
Respecto al periodo de prueba en contratos a plazo indeterminado, ¿cuál es la regla general y sus máximos para personal de confianza y personal de dirección?
Regla general: 1 mes; máximos: 3 meses para confianza y 6 meses para dirección
Regla general: 3 meses; máximos: 6 meses para confianza y 1 año para dirección
Regla general: 6 meses; máximos: 1 año para confianza y 2 años para dirección
Regla general: 2 meses; máximos: 4 meses para confianza y 8 meses para dirección
Si un trabajador decide renunciar voluntariamente, ¿con cuánta anticipación debe comunicarlo al empleador y qué sucede si el empleador no responde en el plazo acordado?
30 días; si no responde en 3 días no se acepta la renuncia
15 días; si no responde en 3 días se considera aceptada la renuncia
30 días; si no responde en 3 días se considera aceptada la renuncia
60 días; si no responde en 7 días se considera aceptada la renuncia
En caso de despido arbitrario, ¿cuál es la indemnización que debe pagar la empresa según el texto?
Una remuneración mensual con máximo de 6 remuneraciones
Una remuneración y media ordinaria mensual con máximo de 12 remuneraciones
Dos remuneraciones mensuales sin límite
Media remuneración mensual con máximo de 12 remuneraciones
Según la definición del personal de dirección y del trabajador de confianza, ¿cuál es una diferencia clave entre ambos?
El personal de dirección tiene acceso a información reservada; el de confianza no
El personal de dirección tiene injerencia directa en la administración y control del negocio; el de confianza está en contacto directo con el personal de dirección y accede a información reservada
Ambos ejercen control directo del negocio
El trabajador de confianza gestiona la administración; el personal de dirección solo recibe información
Para calcular el costo o gasto de mano de obra en planilla, ¿cuáles son los tres elementos importantes que se deben considerar según el texto?
Sueldo bruto
Aportes
Provisiones o beneficios sociales
Horas extra obligatorias
Según el esquema de “Estructura de mano de obra”, ¿cuáles son los tres componentes que, sumados, generan el costo de personal en planilla?
Sueldo bruto (SB)
Aportes
Provisiones
Indemnización por despido
Horas extra no remuneradas
En la definición de sueldo bruto del trabajador, ¿qué elementos lo componen principalmente?
Salario o sueldo básico más otros conceptos remunerativos como comisiones, movilidad y alimentación
Sólo el salario básico pactado en el contrato
Únicamente las comisiones y bonos variables
El salario básico menos los descuentos por aportes y provisiones
¿Cuál es la diferencia operativa indicada entre “sueldo” y “salario” en el texto?
El sueldo se paga por servicios constantes de oficina, usualmente quincenal o mensual; el salario se paga según unidades producidas u horas de obreros, de naturaleza variable y usualmente semanal
El sueldo es siempre mayor que el salario por ley y se paga mensualmente; el salario es menor y se paga diariamente
El sueldo incluye beneficios sociales y el salario no; ambos se pagan mensualmente
El sueldo se determina por horas trabajadas y el salario por objetivos comerciales
A partir del 1 de junio de 2012, la Remuneración Mínima Vital (RMV) fijada es de 750 nuevos soles. Según la norma citada, ¿qué ocurre si un trabajador labora menos de cuatro horas diarias por la naturaleza del trabajo o convenio?
Percibe el equivalente proporcional de la RMV tomando como base la jornada ordinaria del centro de trabajo
No tiene derecho a pago alguno por debajo de cuatro horas
Debe recibir el mismo monto completo de la RMV sin ajustes
Se le paga únicamente por horas extraordinarias
Según la normativa descrita, ¿qué porcentaje de la Remuneración Mínima Vital (RMV) se reconoce como asignación familiar para trabajadores de la actividad privada con uno o más hijos menores de 18 años?
5 % de la RMV
10 % de la RMV
15 % de la RMV
Un monto fijo sin porcentaje
En el régimen indicado, ¿hasta cuándo se otorga la asignación familiar cuando el hijo alcanza la mayoría de edad y cursa estudios superiores o universitarios?
Hasta que cumpla 21 años, sin excepciones
Hasta que culmine sus estudios o hasta un máximo de seis años desde que cumplió la mayoría de edad
Solo durante el primer año de estudios superiores
Hasta que obtenga su primer empleo formal
A partir de junio de 2012, ¿cuál es el importe de la asignación familiar mencionado?
50 nuevos soles
60 nuevos soles
75 nuevos soles
100 nuevos soles
Respecto a la jornada ordinaria, indica la afirmación correcta:
Está compuesta por un máximo de 9 horas diarias o 54 horas semanales
Incluye el tiempo de refrigerio dentro del horario de trabajo
Se compone de un máximo de 8 horas diarias o 48 horas semanales, y el refrigerio no forma parte de la jornada
No tiene límites diarios, solo semanales de 40 horas
Si un trabajador labora entre las 10 de la noche y las 6 de la mañana, ¿qué recargo corresponde sobre el valor de la jornada ordinaria?
25 %
35 %
50 %
100 %
Cuando un trabajador excede la jornada ordinaria, las dos primeras horas extras se pagan con un recargo de ______ y las siguientes con ______. Completa correctamente.
35 % y 50 %
25 % y 35 %
50 % y 100 %
10 % y 25 %
Si el trabajador labora en día feriado y no lo recupera, ¿qué recargo se le paga?
25 %
35 %
75 %
100 %
Observa el gráfico de porcentajes de distribución de utilidades por tipo de empresa. ¿Cuál es el porcentaje aplicable a empresas pesqueras, telecomunicaciones e industriales?
5 %
8 %
10 %
12 %
Según el texto, los aportes del empleador son contribuciones que realiza a cuenta del trabajador y por las cuales no se le descuenta nada al trabajador. ¿Cuál es la excepción mencionada?
Cuando el trabajador se afilia a una EPS y el empleador cubre el 100% del aporte
Cuando el trabajador se afilia a una EPS y el aporte se divide entre empleador y trabajador
Cuando el trabajador recibe bonificaciones por educación
Cuando el trabajador percibe comisiones variables
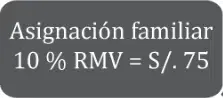
En el gráfico de composición de la remuneración (sueldo bruto), ¿cuál de los siguientes componentes aparece explícitamente como parte del sueldo bruto?
Seguro social de salud (Essalud)
Asignación familiar 10% de la RMV
Aportes a Senati
Intereses moratorios
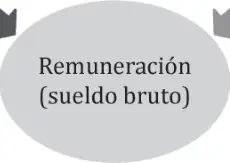
Seleccione todos los elementos que el gráfico identifica como componentes del sueldo bruto (remuneración).
Horas extras
Comisiones
Movilidad
Alimentación, etc.
Essalud
¿Qué establece la Ley 27056 en relación con Essalud según el texto?
Que el pago de aportes por los empleadores es opcional
Que el pago de aportes por los empleadores es obligatorio y su incumplimiento genera intereses y sanciones
Que los trabajadores deben aportar el 9% de su sueldo a Essalud
Que Essalud sustituye a Senati en la recaudación
¿A cuánto asciende el aporte del empleador a Essalud sobre la remuneración del trabajador?
7% del ingreso del trabajador
9% del ingreso del trabajador
10% del ingreso del trabajador
9% del sueldo neto después de descuentos
Si la Remuneración Mínima Vital (RMV) es S/. 750, ¿cuál es el mínimo que el empleador debe aportar a Essalud?
S/. 75,00
S/. 67,50
S/. 90,00
S/. 67,00
¿Qué institución fue creada para desarrollar habilidades técnicas en la industria y las labores de instalación, reparación y mantenimiento, y en qué año se creó?
Essalud, 1999
Senati, 1961
IPSS, 1960
SNI, 1961
Según los sujetos afectos al pago de la contribución a Senati, ¿qué condición adicional deben cumplir las empresas para estar sujetas al pago?
Tener más de diez trabajadores en el año anterior
Haber tenido en el año anterior un promedio superior a veinte trabajadores
Estar clasificadas en la categoría A de la CIIU
Ser únicamente personas jurídicas
Según el material, ¿cuál es el porcentaje de la contribución al Senati aplicado sobre la remuneración del trabajador y al qué personal de la empresa alcanza?
0,75 % y solo a personal de fábrica
0,75 % y a todo el personal (fábrica, administrativo y ventas)
2 % de la UIT y únicamente a administrativos
0,53 % y únicamente a vendedores
¿Cuándo debe realizarse el pago de la contribución al Senati por parte de la empresa?
El mismo día en que se pagan las remuneraciones
Dentro de los 12 primeros días hábiles del mes siguiente al pago de remuneraciones
Al finalizar el trimestre calendario
Antes del cierre anual contable
Respecto a la obligación de contribuir al Senati, ¿cuál de las siguientes afirmaciones es correcta según el texto?
Empresas de instalación, reparación y mantenimiento en la construcción afectas a Sencico no están obligadas al Senati
Empresas con promedio de 20 trabajadores o menos dedicados a actividad industrial y labores de instalación, reparación y mantenimiento no están obligadas
Todas las empresas de servicios de ventas están obligadas sin excepción
Las empresas sin trabajadores pueden aportar voluntariamente 2 % de la UIT
El Seguro Complementario de Trabajo de Riesgo (SCTR) brinda cobertura adicional en Essalud para afiliados que realizan actividades de riesgo. ¿Qué empleadores están obligados a aportar al SCTR?
Todos los empleadores, sin importar el rubro
Solo los que tengan más de 50 trabajadores
Aquellos que realizan actividades económicas de riesgo descritas en el anexo 5 del DS 003-98-SA, incluidas cooperativas, servicios especiales y contratistas
Únicamente empresas industriales manufactureras
¿Cuál es la tasa del aporte al SCTR y a quiénes se paga este aporte según el material?
0,75 % y se paga a Essalud
0,53 % y se paga a aseguradoras privadas (por ejemplo, Rímac, Pacífico, La Positiva)
2 % de la UIT y se paga al Ministerio de Trabajo
1 % y se paga a la Sunat
Según el texto, ¿a qué tipo de trabajadores está obligado el empleador a asegurar bajo el SCTR?
A todo el personal administrativo, de ventas y de fábrica sin distinción
Solo a trabajadores, empleados u obreros que realicen labores de riesgo, en condición eventual, temporal o permanente
Exclusivamente a personal eventual
Únicamente a personal con contrato indefinido
Selecciona las actividades económicas que obligan a contratar el SCTR según el listado proporcionado.
Producción de petróleo crudo y gas natural
Fabricación de textiles
Comercio minorista de alimentos
Electricidad, gas y vapor
¿Cuál de las siguientes actividades NO figura en el listado de actividades obligadas a contratar el SCTR según el material?
Construcción de maquinarias
Transporte aéreo
Servicios médicos y odontológicos
Servicios de hospedaje y alojamiento
Según el texto, ¿cuándo el trabajador tiene derecho obligatorio a que el empleador le pague el seguro de vida ley?
Al cumplir tres meses de servicios
Al cumplir cuatro años de trabajo al servicio del empleador
Desde el inicio del contrato laboral
Al superar seis meses consecutivos de trabajo
Identifica a los beneficiarios del seguro de vida ley establecidos en el material. Selecciona todas las opciones correctas.
Cónyuge o conviviente
Descendientes
Ascendientes y hermanos menores de 18 años, a falta de los anteriores
Colegas de área
Empleador
El texto indica que, si transcurre un año desde la muerte del trabajador y nadie reclama el seguro, ¿quién tiene derecho a cobrar el capital asegurado en la póliza?
El Ministerio de Trabajo
El empleador
El sindicato
El compañero más antiguo
A partir de 2010, los seguros de vida están sujetos a un requisito formal. ¿Cuál es?
Inscripción obligatoria ante Essalud
Registro obligatorio ante el Ministerio de Trabajo y Promoción del Empleo
Autorización del sindicato y la empresa
Validación anual por la Sunat
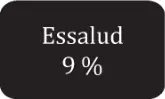
Observa el diagrama de aportes del empleador. ¿Cuál es el porcentaje indicado para Essalud?
9 %
0,75 %
0,53 %
11 %
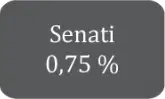
Con base en el gráfico de aportes del empleador, selecciona los porcentajes correctos para Senati y SCTR.
Senati 0,75 %
Senati 0,53 %
SCTR 0,53 %
SCTR 0,75 %
Según el texto, la Compensación por Tiempo de Servicios (CTS) se creó principalmente como un fondo de protección y ahorro para los trabajadores ante la pérdida del empleo. ¿Cuál es el objetivo central de la CTS?
Garantizar un bono anual por productividad
Financiar proyectos de la empresa
Proveer un fondo para subsistencia mientras se consigue nuevo empleo
Cubrir el pago de vacaciones pendientes
A partir de mayo de 2011 y hasta la extinción del vínculo laboral, ¿qué porcentaje máximo del excedente de la CTS puede disponer el trabajador de sus cuentas, según la normativa citada?
50 % del excedente de tres remuneraciones brutas
70 % del excedente de seis remuneraciones brutas
80 % del excedente de cuatro remuneraciones brutas
100 % del excedente de seis remuneraciones netas
De acuerdo con el material, ¿cuál es el porcentaje de la provisión mensual de la CTS sobre la remuneración afecta (R.A.), incluyendo el dozavo de remuneración y la porción correspondiente a gratificaciones legales?
7,5 % de la R.A.
9,72 % de la R.A.
12,5 % de la R.A.
16,67 % de la R.A.
Los empleadores deben depositar la CTS en una cuenta a nombre del trabajador. ¿En qué periodos específicos del año deben realizar dichos depósitos?
Durante los primeros 10 días de enero y julio
Durante los primeros 15 días naturales de mayo y noviembre
Durante la última semana de marzo y septiembre
El primer día hábil de cada trimestre
Excepcionalmente y por una sola vez, ¿para qué finalidad puede utilizar el trabajador hasta el 80 % del total de su CTS e intereses acumulados, según el texto?
Adquisición de vivienda
Construcción o mejoramiento de vivienda
Compra de terreno
Pago de estudios de posgrado
Respecto a las vacaciones, ¿cuál es el derecho anual de los trabajadores indicado en el material?
Quince días hábiles de descanso por semestre
Treinta días calendario de descanso por cada año completo de servicios
Doce días hábiles de descanso por trimestre
Cuarenta y cinco días calendario cada dos años
¿Cuál es el porcentaje de la provisión mensual del descanso vacacional sobre la remuneración afecta (R.A.) que debe registrarse contablemente cada mes?
6,0 % de la R.A.
8,33 % de la R.A.
10,0 % de la R.A.
12,0 % de la R.A.
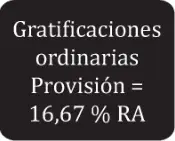
Según el gráfico referido a las provisiones por beneficios sociales, ¿qué porcentaje se asigna a las gratificaciones ordinarias sobre la remuneración afecta?
8,33 % de la R.A.
9,72 % de la R.A.
16,67 % de la R.A.
25,00 % de la R.A.
Identifique qué conceptos integran la ecuación presentada para determinar el sueldo neto del trabajador. Seleccione todas las opciones correctas.
Sueldo bruto
Descuentos realizados al trabajador por el empleador
Aportes del empleador a Essalud
Provisiones por beneficios sociales
Según la ecuación del material, ¿cómo se obtiene el sueldo neto del trabajador?
Sueldo bruto + Descuentos + Aportes + Provisiones
Sueldo bruto − Descuentos realizados al trabajador por el empleador
Sueldo bruto − Aportes patronales − Provisiones
Remuneración afecta × porcentaje de descuentos
Según el esquema de “Proyección de la renta anual”, ¿qué componentes se suman para obtener la remuneración bruta anual proyectada del trabajador?
Remuneración mensual multiplicada por los meses restantes del año más gratificaciones de Fiestas Patrias y Navidad y otros ingresos del mes y de meses anteriores
Sólo la remuneración mensual multiplicada por 12 sin considerar gratificaciones ni ingresos extraordinarios
La remuneración mensual multiplicada por los meses trabajados y descuentos por pensiones y salud
La remuneración mensual del primer semestre más la del segundo semestre, sin otros ajustes
De acuerdo con el texto, ¿cuándo se consideran percibidos los ingresos de los trabajadores?
Cuando están a disposición del beneficiario, aunque no los haya cobrado
Sólo cuando el trabajador los retira totalmente de su cuenta de ahorros
Cuando la empresa emite el recibo de pago, sin importar la disponibilidad
Únicamente cuando corresponden a horas extras o gratificaciones
¿Cuál de los siguientes ejemplos corresponde a “otros ingresos percibidos en el mes o en meses anteriores” según el material?
Gratificaciones extraordinarias puestas a disposición del trabajador en el mes de la retención
Descuentos por AFP y ESSALUD
Bonificaciones no gravables entregadas en especie sin valor de mercado
Vacaciones acumuladas pendientes de goce no puestas a disposición
En la determinación de la renta anual (Paso 2), ¿qué operación se realiza para obtener la renta neta anual?
Remuneración bruta anual menos 7 unidades impositivas tributarias (UIT)
Remuneración bruta anual más 7 UIT
Renta neta anual multiplicada por 7 UIT
Remuneración mensual por 12 meses sin deducciones
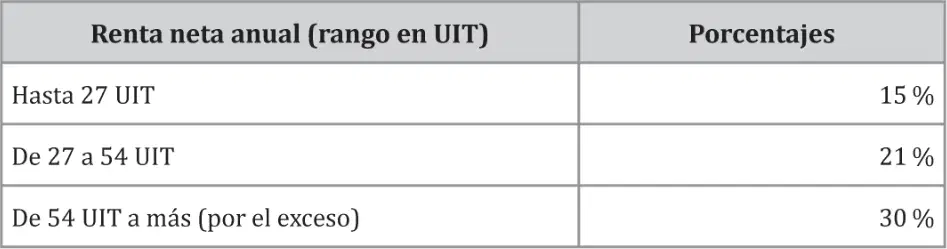
Según las tasas aplicables a la renta neta anual, ¿qué porcentaje corresponde al tramo “Hasta 27 UIT”?
15 %
21 %
30 %
10 %
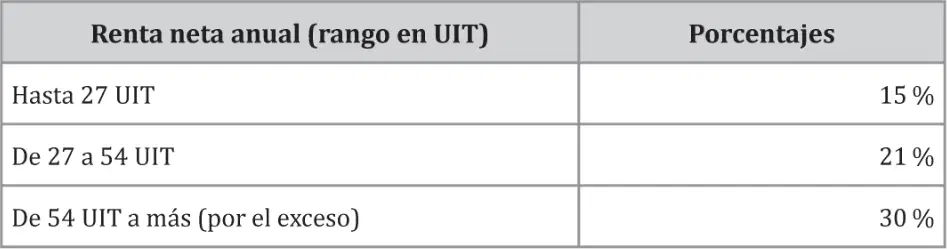
¿Qué tasa se aplica al exceso de renta neta anual por encima de 54 UIT?
30 %
21 %
15 %
12 %
Seleccione todas las afirmaciones correctas sobre el cálculo del impuesto anual según el material.
Se calcula multiplicando la renta neta anual por la tasa del tramo correspondiente
La tasa puede ser 15 %, 21 % o 30 % según el rango en UIT
La renta bruta anual se multiplica directamente por 30 % sin deducciones
La UIT de referencia se usa para determinar los rangos de la renta neta anual
Para calcular el monto de la retención mensual de enero a marzo, ¿qué procedimiento se sigue?
Dividir el impuesto anual entre 12 meses
Restar las retenciones de enero a marzo y dividir entre 9 meses
Restar las retenciones de enero a abril y dividir entre 8 meses
Dividir el impuesto anual entre 3 meses
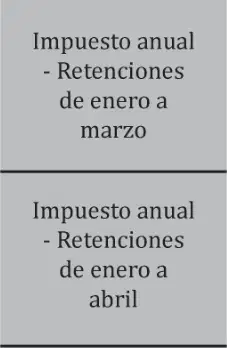
En abril, ¿cómo se determina la retención mensual según el esquema?
Impuesto anual menos retenciones de enero a marzo, dividido entre 9 meses
Impuesto anual dividido entre 12 meses
Impuesto anual menos retenciones de enero a abril, dividido entre 8 meses
Impuesto anual menos retenciones de enero a noviembre, dividido entre 1 mes
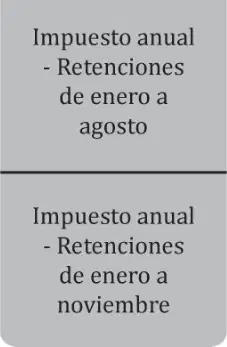
Para el período de setiembre a noviembre, ¿cuál es la fórmula indicada para la retención mensual?
Impuesto anual menos retenciones de enero a agosto, dividido entre 4 meses
Impuesto anual dividido entre 5 meses
Impuesto anual menos retenciones de enero a julio, dividido entre 5 meses
Impuesto anual menos retenciones de enero a noviembre, dividido entre 1 mes
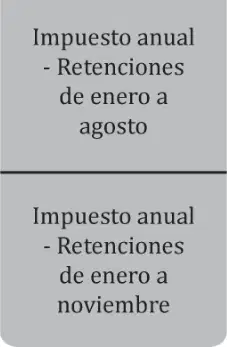
En diciembre, ¿cómo se calcula la retención del mes?
Impuesto anual menos retenciones de enero a noviembre, dividido entre 1 mes
Impuesto anual dividido entre 12 meses
Impuesto anual menos retenciones de enero a agosto, dividido entre 4 meses
Impuesto anual menos retenciones de enero a julio, dividido entre 5 meses
Según el material, los trabajadores deben aportar obligatoriamente a un único régimen previsional. ¿Cuál es la afirmación correcta respecto a la elección del sistema de pensiones?
Deben aportar simultáneamente al SPP y al SNP para diversificar riesgo
Pueden elegir aportar a cualquiera de los dos sistemas, pero no a ambos
Solo los empleadores deciden el sistema y el trabajador no puede elegir
Están exentos de aportar si tienen contrato a plazo fijo
En el Sistema Privado de Pensiones (SPP) administrado por las AFP, ¿qué característica distingue el manejo de los fondos en cuentas individuales de capitalización (CIC)?
Los fondos pertenecen al Estado y se consolidan en un fondo común
Los fondos crecen por intereses según el perfil de riesgo elegido por el aportante
Las cuentas no generan intereses y solo preservan el capital nominal
Los fondos solo pueden invertirse en entidades públicas
Las AFP ofrecen tres tipos de fondos. ¿Cuál es el emparejamiento correcto entre el nombre del fondo y su objetivo principal?
Fondo 1: Conservador o preservación de capital
Fondo 2: Balanceado o mixto
Fondo 3: Crecimiento o apreciación
Fondo 3: Conservación de liquidez inmediata
Sobre la propiedad y protección de los fondos retenidos por las AFP, ¿cuál es la afirmación correcta?
Son de propiedad del trabajador, pueden ser hereditarios y son inembargables
Pertenecen a la AFP y no pueden heredarse
Son embargables pero de propiedad del trabajador
Son de propiedad del empleador hasta la jubilación
El aporte obligatorio al SPP incluye varios conceptos. Considera la siguiente estructura: aporte a la cuenta (CIC) del trabajador 10 %, prima de seguro de vida o invalidez de 1,16 % a 1,42 %, y comisión de la AFP de 1,75 % a 2,14 %. ¿Cuál es el rango del total del descuento mensual?
De 12,91 % a 13,56 %
De 10,00 % a 11,00 %
De 13,00 % a 14,50 %
Un valor fijo de 12,00 %
En el SPP existen dos tipos de aportes. ¿Cuál es la opción que los identifica correctamente?
Aportes obligatorios y aportes voluntarios (con o sin fin previsional)
Aportes del empleador y aportes del Estado
Aportes extraordinarios y aportes compensatorios
Aportes por gratificación y aportes por utilidades
Respecto al Sistema Nacional de Pensiones (SNP) administrado por la ONP, ¿qué porcentaje de la remuneración se descuenta a los asegurados obligatorios inscritos en este régimen?
10 %
11 %
13 %
15 %
En el SNP, ¿quién es el responsable de la recaudación de los pagos a partir de 1999 y qué obligación mensual cumple el empleador?
La Sunat recauda los pagos y el empleador declara y paga mensualmente mediante Formularios autorizados
La SBS recauda los pagos y el empleador solo informa trimestralmente
La ONP recauda directamente y el empleador no declara ni paga
El Banco Central recauda y el empleador deposita una vez al año
Según el material, ¿cuál es el porcentaje de aporte al Sistema Nacional de Pensiones (SNP/ONP) que se descuenta al trabajador?
13 %
12 %
12,85 %
15 %
En el sistema de AFP, ¿cuál es el rango de porcentaje de contribución que se descuenta al trabajador, según el gráfico de descuentos?
Entre 12 % y 12,85 %
Fijo en 13 %
Entre 15 % y 27 %
0,53 % de la remuneración
Trabajadores independientes pueden inscribirse como asegurados facultativos. Si perciben una remuneración igual a la RMV de 750 nuevos soles, ¿cuál sería el pago a efectuar indicado en el texto?
98 nuevos soles
75 nuevos soles
12 % de la RMV
13 % de la RMV
Observa la tabla de "Fechas de vencimiento según el último dígito del DNI" para Jun-12. ¿Cuál es la fecha de pago si el último dígito del DNI es 7?
10 Jul
11 Jul
12 Jul
23 Jul
Con base en la misma tabla de vencimientos de Jun-12, selecciona todas las fechas que corresponden a últimos dígitos del DNI 8 y 9.
10 Jul
11 Jul
12 Jul
13 Jul
Respecto a los regímenes especiales descritos, ¿cuál afirmación es correcta?
El sector minero tiene una norma específica: Ley 25009.
Los periodistas no están considerados en otros regímenes.
Las trabajadoras del hogar aportan directamente a la ONP sin intervención del empleador.
El pago mínimo para trabajadoras del hogar es 75 nuevos soles.
Según el resumen de descuentos al trabajador, ¿qué componente puede oscilar entre 15 % y 27 %?
Impuesto a la Renta de 5ta categoría
Aporte a la AFP
Aporte al SNP (ONP)
SCTR
En el cuadro de aportes por concepto, ¿cuál de los siguientes es un aporte que el empleador realiza sobre un porcentaje de la remuneración y el trabajador no aporta?
Essalud: 9 % de la remuneración; trabajador 0 %.
EPS: Importe según plan; trabajador aporta el mismo importe.
SENATI: 0,75 % trabajador y 0 % empleador.
SCTR: 0,53 % trabajador y 0 % empleador.
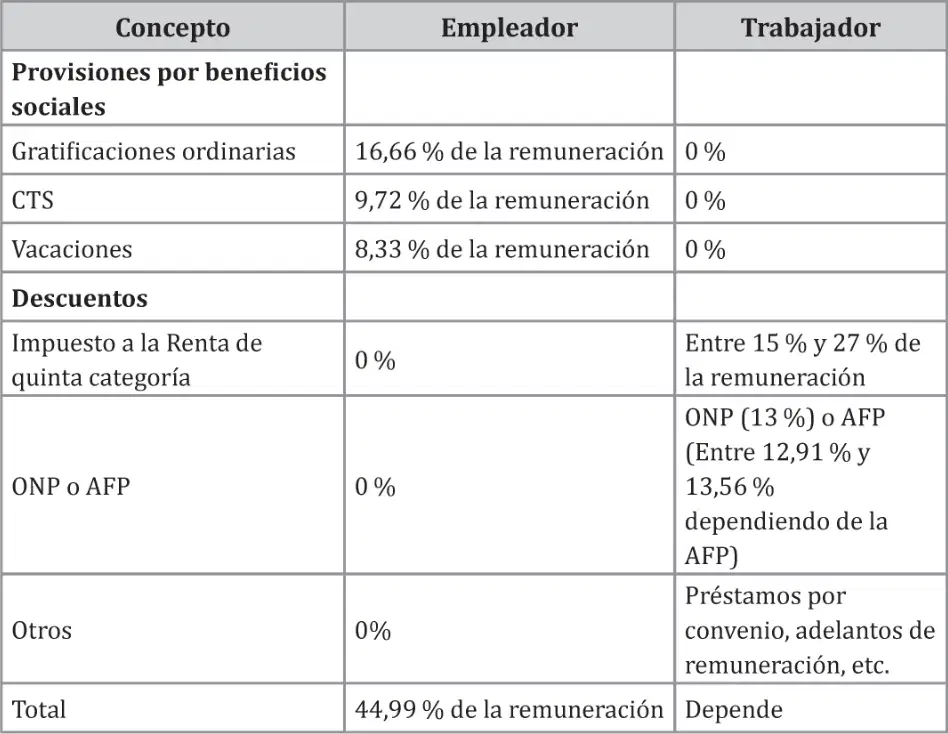
Según el cuadro de resumen de costos y descuentos en planilla, ¿qué porcentaje de la remuneración destina el empleador a gratificaciones ordinarias?
9,72 %
8,33 %
16,66 %
13,56 %
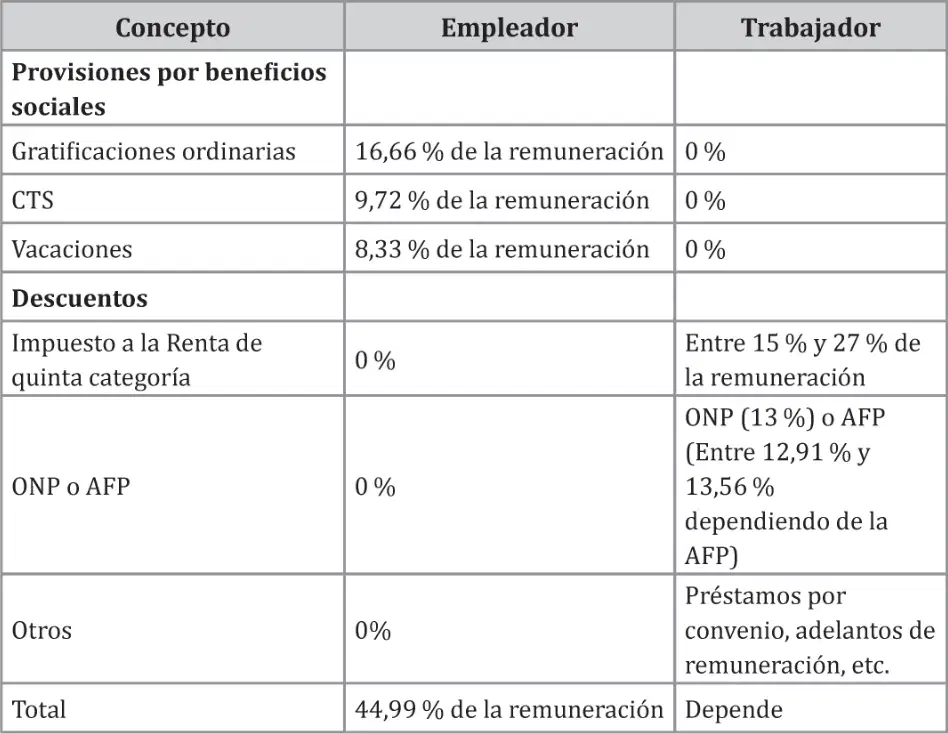
En la categoría de provisiones por beneficios sociales, ¿cuál es el porcentaje que el empleador provisiona para CTS (Compensación por Tiempo de Servicios)?
0 %
9,72 %
12,91 %
44,99 %
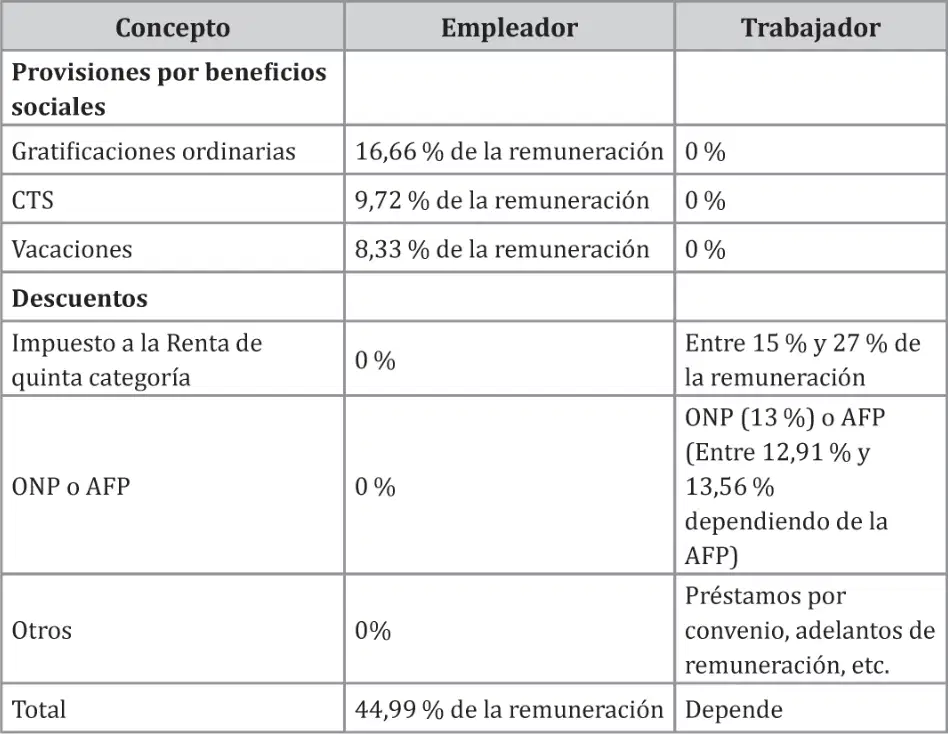
¿Qué porcentaje de la remuneración corresponde a la provisión por vacaciones a cargo del empleador, según la tabla?
8,33 %
13 %
27 %
16,66 %
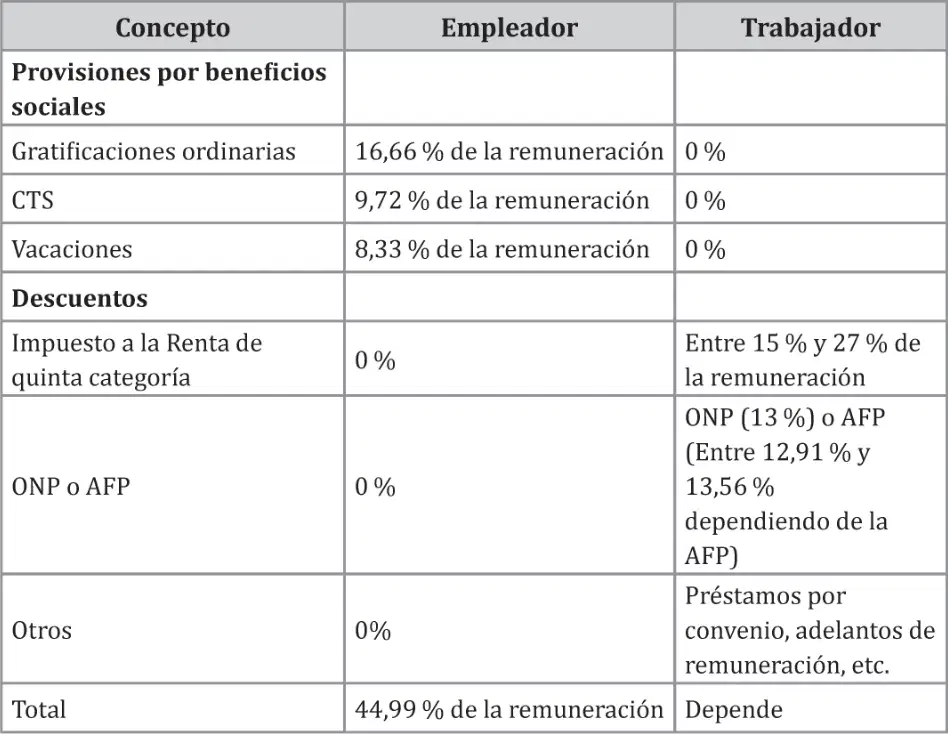
Respecto al Impuesto a la Renta de quinta categoría, ¿qué indica la tabla para el empleador?
Entre 15 % y 27 % de la remuneración
0 %
13 %
Depende
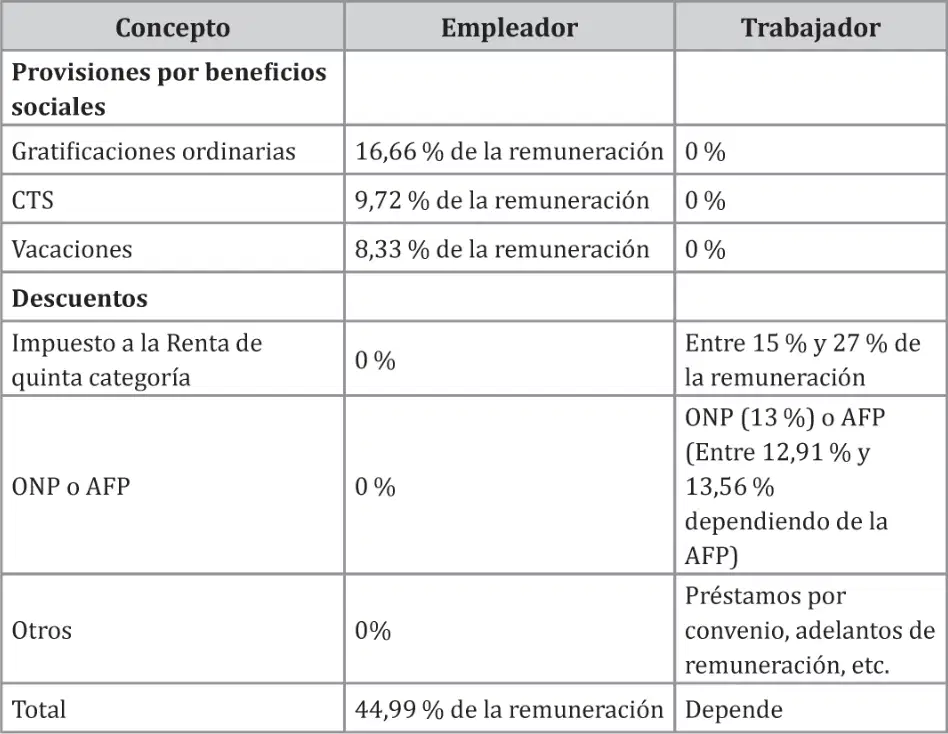
Según la tabla, ¿cuál es el rango aplicado al trabajador por el Impuesto a la Renta de quinta categoría?
0 %
Entre 12,91 % y 13,56 %
Entre 15 % y 27 %
44,99 %
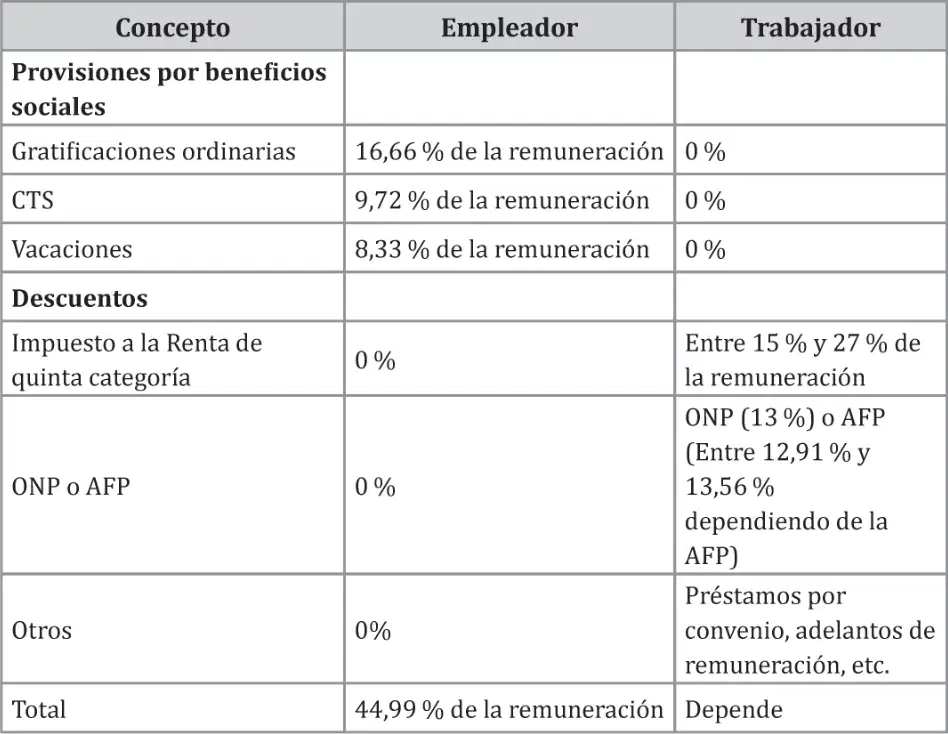
En la fila ONP o AFP, ¿qué aparece como obligación del empleador y qué opciones tiene el trabajador?
El empleador aporta 0 % en ONP o AFP
El trabajador puede aportar a ONP (13 %)
El trabajador puede aportar a AFP entre 12,91 % y 13,56 %
El empleador aporta 13 % a ONP
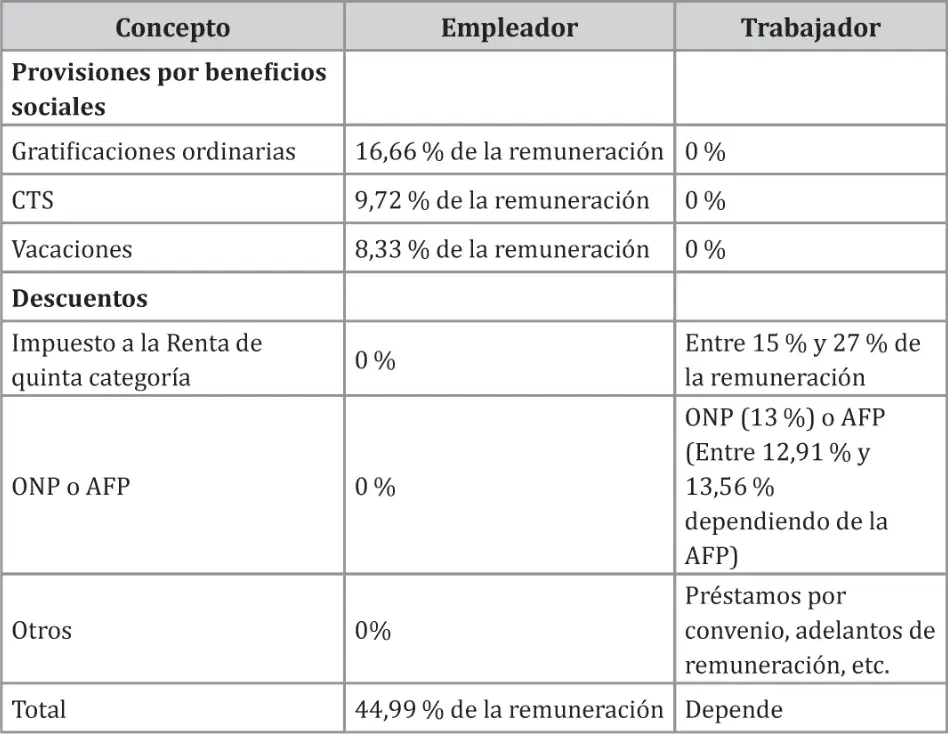
En la fila 'Otros' de la tabla, ¿qué se indica para el trabajador?
0 %
Préstamos por convenio, adelantos de remuneración, etc.
Depende del tipo de AFP
Gratificaciones extraordinarias
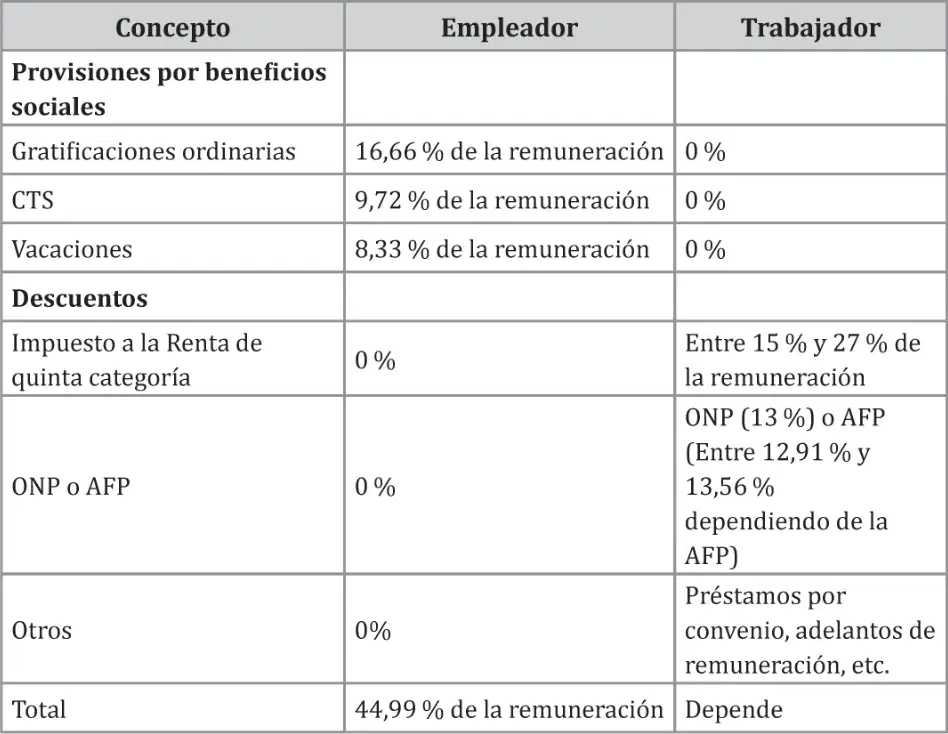
Según el total del cuadro, ¿cuál es el porcentaje de la remuneración que el empleador asume en costos?
Depende
27 %
44,99 %
16,66 %
De acuerdo con Sunat, ¿quiénes se consideran trabajadores independientes?
Únicamente profesionales con contrato laboral vigente
Profesionales y no profesionales que desarrollan individualmente una profesión, oficio, arte o ciencia y generan ingresos por la prestación de sus servicios
Solo personas inscritas en AFP
Trabajadores dependientes que reciben beneficios sociales
¿Cuál de las siguientes afirmaciones describe correctamente la relación entre un trabajador independiente y el empleador que lo contrata?
Existe una relación laboral permanente y acceso a beneficios sociales
No hay relación laboral; presta un servicio específico por un tiempo acordado y al término se extingue la relación
Debe afiliarse obligatoriamente a ONP del empleador
Percibe CTS y vacaciones pagadas por el contratante
Seleccione las obligaciones típicas de los trabajadores independientes mencionadas en el texto introductorio (según estructura del tema).
Inscribirse en el RUC
Emitir recibos por honorarios
Pagar Impuesto a la Renta correspondiente como independiente
Recibir gratificaciones ordinarias del empleador

